Integrali impropri: definizione, criteri di convergenza ed esercizi svolti
Analisi 1 › Integralidi Valentino RoccoAggiornato il 17 min di lettura
In questa pagina
- Primo caso: intervallo illimitato
- Il caso fondamentale: le potenze all’infinito
- Secondo caso: funzione illimitata
- Una trappola da conoscere: il punto critico interno
- I criteri del confronto
- Integrali con un parametro: la scaletta
- La convergenza assoluta
- La funzione Gamma e il fattoriale
- Verso le serie
- Gli errori più comuni
- Esercizi svolti
- In sintesi
Gli integrali impropri, detti anche integrali generalizzati, estendono l’integrale definito a due situazioni che la definizione di Riemann esclude: un intervallo illimitato, come , e una funzione illimitata, che va all’infinito vicino a un punto, come vicino a 0. Una regione infinitamente lunga, o infinitamente alta, può avere un’area finita? A volte sì. All’esame di Analisi 1 gli integrali impropri sono quasi fissi: se ne calcola uno, oppure si cerca per quali valori di un parametro converge. In questa pagina vediamo la definizione con il limite, gli integrali di riferimento, le trappole dei punti critici interni, i criteri del confronto con le dimostrazioni, la scaletta per gli integrali con un parametro, la convergenza assoluta, l’integrale di Dirichlet, la funzione Gamma, gli errori più comuni e sei esercizi svolti.
Primo caso: intervallo illimitato
L’integrale definito richiede una funzione limitata su un intervallo chiuso e limitato: su le somme di Riemann non si possono costruire. L’idea è semplice: si integra fino a un punto qualsiasi e poi si sposta sempre più a destra, cioè si fa il limite per .
Definizione. Sia integrabile su ogni intervallo con (per esempio continua su ). Si pone
- se il limite è un numero reale, l’integrale converge e quel numero è il suo valore;
- se il limite è o , l’integrale diverge;
- se il limite non esiste, l’integrale non esiste (si dice anche indeterminato).
Allo stesso modo .
In pratica trovi una primitiva, calcoli l’integrale su con la formula fondamentale e fai il limite.
Esempio 1. , che tende a 1. L’integrale converge e vale 1: una regione infinitamente lunga ha area 1.
Esempio 2. , che tende a : l’integrale diverge. Anche tende a zero, ma non abbastanza in fretta: le due curve si somigliano, la differenza è nella velocità con cui scendono.
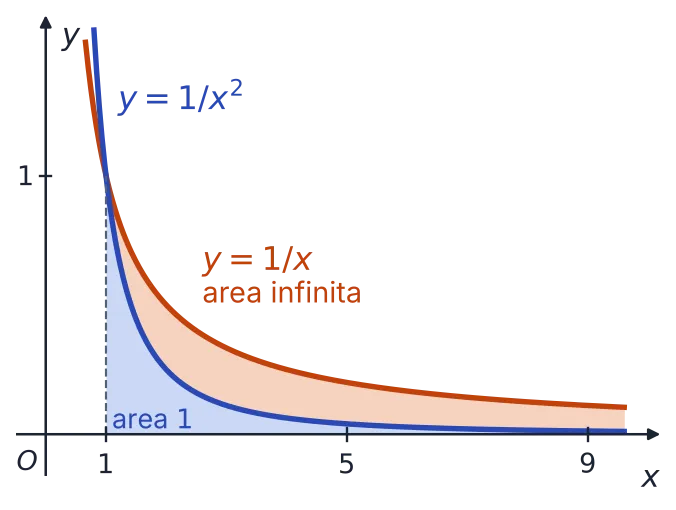
Esempio 3. , che oscilla tra 0 e 2 senza avere limite. L’integrale non esiste: aree positive e negative si alternano senza mai assestarsi.
Su tutta la retta: due limiti indipendenti
Con entrambi gli estremi infiniti si spezza in un punto qualsiasi:
L’integrale converge se e solo se convergono entrambi i pezzi, ciascuno con il suo limite; la scelta di non cambia né la convergenza né il valore. Per esempio, con :
Attenzione. I due limiti devono essere indipendenti. Il limite simmetrico si chiama valore principale di Cauchy, ma non è l’integrale improprio. Con vale sempre , eppure diverge, e con si otterrebbe : l’integrale su tutta la retta non converge.
Il caso fondamentale: le potenze all’infinito
Gli esempi 1 e 2 fanno parte di una famiglia che fa da metro di paragone per tutte le altre funzioni.
Teorema. Per ogni numero reale :
e in quel caso vale . Per diverge a .
Dimostrazione. Per una primitiva di è , quindi
Se l’esponente è negativo, e il limite è . Se l’esponente è positivo e . Il caso è l’esempio 2.
Il confine è sottilissimo: diverge, converge (e vale 100). Conta solo l’esponente: moltiplicare la funzione per una costante positiva non cambia il comportamento.
Esponenziali. Per vale , che tende a : converge. Per , invece, , l’integrale su è almeno e diverge.
Logaritmi. Qui vuol dire . Con la sostituzione , :
Siccome , siamo tornati alle potenze (il tratto tra e 1 è un integrale normale): converge se e solo se . Così diverge, pur essendo più piccola di per , mentre converge.
Secondo caso: funzione illimitata
Ora l’intervallo è limitato, ma la funzione va all’infinito vicino a un estremo, come su : i rettangoli delle somme di Riemann vicino a 0 dovrebbero essere infinitamente alti. Il rimedio è lo stesso: ci si ferma un po’ prima e si fa il limite.
Definizione. Sia integrabile su ogni intervallo con (per esempio continua su ) e illimitata vicino ad . Si pone
con le stesse parole: converge, diverge, non esiste. Se il problema è in , si integra su e si fa il limite per .
Gli estremi infiniti e i punti in cui la funzione va all’infinito sono i punti critici (o singolari) dell’integrale, da non confondere con i punti stazionari delle derivate.
Esempio 4. , che tende a 2 per : converge, e la regione infinitamente alta ha area 2.
Esempio 5. , che tende a per : diverge.
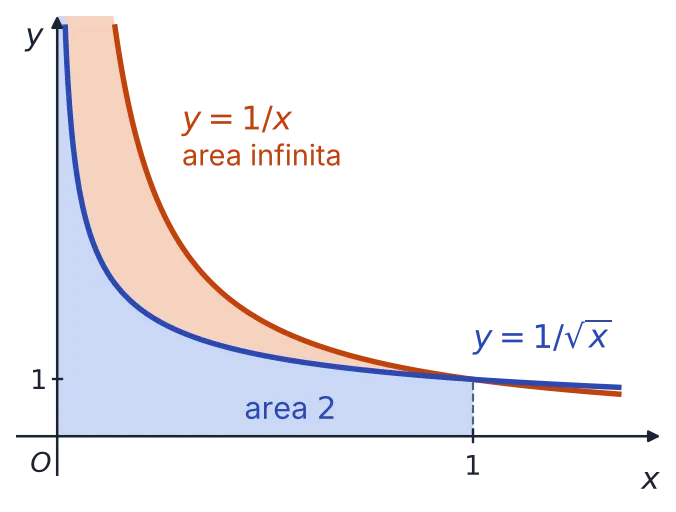
Le potenze fanno ancora da metro di paragone, ma al contrario.
Teorema. Per ogni numero reale :
e in quel caso vale . Per diverge a .
Dimostrazione. Per , . Se , e il limite è (per l’integrale non è nemmeno improprio). Se , . Il caso è l’esempio 5.
All’infinito serve che la funzione scenda in fretta (esponente grande), vicino a 0 che salga piano (esponente piccolo). Traslando, lo stesso vale vicino a qualunque punto con . E non converge per nessun : servirebbe all’infinito e in 0.
Anche il logaritmo si rovescia vicino a 1, dove : con , , che converge se e solo se . Ecco la tabella da sapere:
| Integrale | Converge se | Valore |
|---|---|---|
Una trappola da conoscere: il punto critico interno
Se va all’infinito in un punto dentro , si spezza lì, , e l’integrale converge se e solo se convergono entrambi i pezzi, con due limiti indipendenti.
Calcoliamo «distrattamente» con la primitiva :
Un risultato negativo per una funzione positiva: impossibile. La formula fondamentale vale per funzioni continue su tutto , mentre va all’infinito in 0. Spezzando in 0, diverge (), quindi diverge anche l’integrale di partenza. È la stessa trappola di e degli asintoti verticali negli integrali di funzioni razionali fratte.
Una variante: «fa 0 perché la funzione è dispari»? No: quella regola vale per funzioni continue su . Qui e , e non è un numero: l’integrale non converge. Lo 0 è solo il valore principale, ottenuto togliendo un intervallo simmetrico intorno a 0.
Prima di integrare, cerca i punti critici: estremi infiniti, zeri del denominatore, argomenti nulli del logaritmo. Se ogni pezzo converge, i valori si sommano (esercizio 3).
I criteri del confronto
Molti integrali non hanno una primitiva elementare, come quello di , e spesso l’esame chiede solo se l’integrale converge. Per le funzioni non negative risponde il confronto.
Il punto di partenza. Se , la funzione è crescente: allungando l’intervallo si aggiunge area positiva. Per il teorema sui limiti delle funzioni monotone, ha limite per , finito se e solo se è limitata. Quindi l’integrale di una funzione non negativa converge o diverge a : non può oscillare.
Teorema (criterio del confronto). Siano e integrabili su ogni (per esempio continue su ), con per . Allora:
- se converge, converge anche ;
- se diverge, diverge anche .
Dimostrazione. Se converge, per ogni vale (anche le aree di crescono verso il loro limite): è crescente e limitata, quindi converge. La seconda affermazione è la prima letta al contrario.
Basta che la disuguaglianza valga da un certo punto in poi, e il criterio vale anche vicino a un estremo in cui le funzioni vanno all’infinito. Ricorda il verso: più piccola di una convergente converge, più grande di una divergente diverge; gli altri casi non dicono niente.
Esempio 6: la campana di Gauss. . Su l’integrale è normale. Per vale , quindi , e converge: per confronto l’integrale converge. Il suo valore è (su tutta la retta, per simmetria, ) e si calcola con un integrale doppio in coordinate polari, un’idea attribuita di solito a Poisson (lo vedrai in Analisi 2). Laplace lo calcolò nel 1774 e Gauss, che pubblicò l’integrale nel 1809, ne attribuì la scoperta a lui; in una forma equivalente, però, il risultato si trova già in Eulero.
Come si legge. si legge « è asintotica a » e vuol dire ; si legge « è o piccolo di » e vuol dire . Sono le notazioni di infinitesimi e infiniti. è una «elle» corsiva e indica il valore di un limite; , «epsilon», è un numero positivo piccolo a piacere.
Teorema (criterio del confronto asintotico). Siano e continue su , con e , e supponiamo che esista
- Se , gli integrali di e di su hanno lo stesso carattere: convergono entrambi o divergono entrambi. In particolare questo vale se .
- Se e converge, converge anche .
- Se e diverge, diverge anche .
Lo stesso vale vicino a un estremo finito in cui le funzioni vanno all’infinito, con il limite per .
Dimostrazione del caso 1. Per la definizione di limite con , da un certo in poi il rapporto dista da meno di . Moltiplicando per :
Se converge, converge anche e, per confronto con la disuguaglianza di destra, . Se diverge, diverge anche e, per confronto con quella di sinistra, . Nei casi 2 e 3, da un certo punto in poi oppure : basta il confronto diretto. Sono gli stessi enunciati del confronto per le serie a termini positivi.
Il metodo: l’ordine in ogni punto critico
In pratica, in ogni punto critico si trova la parte principale di , una potenza, e si usa la tabella.
- All’infinito: se con (per , è un infinitesimo di ordine ), l’integrale converge se e solo se .
- Vicino a un punto in cui va all’infinito: se con , cioè è un infinito di ordine , converge se e solo se .
Le equivalenze vengono dai limiti notevoli, come per , e dalla gerarchia degli infiniti. Serve vicino al punto critico (se , si lavora con ).
Esempio 7. . La funzione è positiva e all’infinito comandano e :
Infatti il rapporto è . Con l’integrale converge (vale circa 1,06). Con al denominatore, invece, la funzione sarebbe asintotica a e l’integrale divergerebbe. In generale, per una frazione di polinomi positiva su serve che il grado del denominatore superi quello del numeratore di almeno 2.
Esempio 8. . Su la funzione è positiva, perché . L’unico punto critico è 0, dove :
Un infinito di ordine : l’integrale converge (vale circa 1,94).
Con i logaritmi la parte principale non è una potenza: si usano i casi e , confrontando con una potenza leggermente diversa (esercizio 6).
Integrali con un parametro: la scaletta
L’esercizio tipico dell’esame è: «stabilisci per quali valori di converge». Si procede così.
- Trova i punti critici: gli estremi infiniti e i punti in cui non è limitata. Possono dipendere dal parametro: dà problemi in 0 solo se .
- Spezza l’integrale in modo che ogni pezzo abbia un solo punto critico, in un estremo.
- Controlla il segno di vicino a ogni punto critico.
- Studia ogni pezzo con il confronto asintotico: trova la parte principale e scrivi la condizione sull’esponente.
- Interseca le condizioni: l’integrale converge se e solo se convergono tutti i pezzi.
Esempio 9. . La funzione è positiva per . I punti critici sono e, se , anche 0. Spezziamo in 1.
- Vicino a 0: , quindi . Converge se e solo se , cioè (per lo 0 non è critico).
- All’infinito: . Converge se e solo se , cioè .
Intersecando, l’integrale converge se e solo se . Per è l’integrale di , che vale ; agli estremi uno dei due pezzi si comporta come e diverge.
La convergenza assoluta
Le funzioni che cambiano segno infinite volte, come , sfuggono ai criteri del confronto, che richiedono . Si passa allora al valore assoluto.
Teorema (convergenza assoluta). Sia integrabile su ogni . Se converge, allora converge anche , e
In questo caso l’integrale converge assolutamente.
Perché è vero. Vale (dove il termine centrale è 0). Per confronto converge, e è la differenza di due funzioni con integrale convergente. La disuguaglianza si ottiene passando al limite in .
Esempio 10. . Si ha , il cui integrale converge: l’integrale converge assolutamente (vale circa 0,504).
L’integrale di Dirichlet: converge, ma non assolutamente
Il viceversa è falso. L’esempio più famoso è l’integrale di Dirichlet, dal matematico tedesco Peter Gustav Lejeune Dirichlet:
In 0 non c’è nessun problema, perché . Il problema è all’infinito, dove la funzione oscilla con l’ampiezza di . Le gobbe tra due multipli consecutivi di hanno aree di segno alterno, sempre più piccole, e le loro somme oscillano intorno a avvicinandosi, come in una serie a segni alterni.
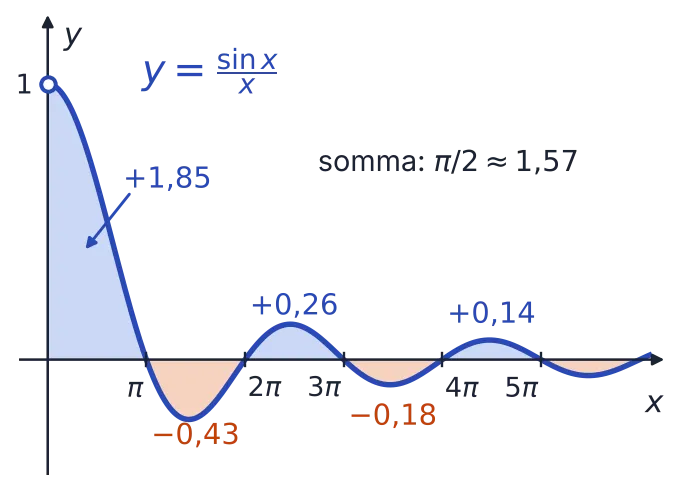
Perché converge. Su integriamo per parti, derivando e integrando :
Per , e converge assolutamente, come nell’esempio 10: il limite esiste finito.
Perché non converge assolutamente. Sull’intervallo vale , e l’area sotto è 2. Quindi
Sommando per da 0 a , l’integrale di su è almeno , che tende a come la serie armonica. Il valore richiede strumenti oltre Analisi 1: lo citiamo senza dimostrazione.
La funzione Gamma e il fattoriale
Per si definisce la funzione Gamma (la lettera greca maiuscola ):
All’infinito l’esponenziale batte ogni potenza: il rapporto con è , caso . Vicino a 0 la funzione è asintotica a : converge se e solo se , cioè .
Per parti, derivando e integrando , il termine di bordo è zero e resta
Siccome , si trova , , e in generale , cioè . La Gamma estende il fattoriale ai numeri non interi, e ritrova Gauss: con , . Eulero propose un’estensione del fattoriale in una lettera a Christian Goldbach del 13 ottobre 1729, e in una lettera dell’8 gennaio 1730 annunciò la forma integrale. Il nome e il simbolo sono di Legendre, intorno al 1811.
Verso le serie
Gli integrali su sono parenti stretti delle serie, somme di infiniti pezzi. Il criterio dell’integrale lo rende preciso: se è continua, positiva e decrescente su , la serie e l’integrale hanno lo stesso carattere. Così converge se e solo se e se e solo se . Stesso carattere, non stesso valore: , mentre .
Misurano anche le regioni illimitate del piano e la tromba di Torricelli, un solido infinitamente lungo con volume finito.
Gli errori più comuni
- Usare la formula fondamentale senza cercare i punti critici. «fa », ma in realtà diverge.
- Pensare che basti all’infinito. , ma il suo integrale diverge.
- Scambiare le condizioni sulle potenze. All’infinito serve , vicino a un punto finito .
- Usare un solo limite simmetrico. , ma non converge; e non fa 0 «per simmetria».
- Confrontare nel verso sbagliato. Essere più piccola di una divergente non dice niente: per , eppure il suo integrale diverge.
- Applicare il confronto a funzioni che cambiano segno. Con si passa dal valore assoluto.
- Unire le condizioni invece di intersecarle. Con due punti critici devono convergere entrambi i pezzi.
Esercizi svolti
1. Il logaritmo vicino a zero
Testo. Calcola .
L’unico punto critico è 0, dove . Una primitiva si trova per parti con il fattore 1 nascosto: (controllo: la derivata è ).
Per vale , perché la potenza batte il logaritmo, e . Quindi
Il risultato è negativo, coerente con su : la regione infinitamente profonda tra il grafico e l’asse ha area 1. Il logaritmo va a , ma così lentamente che per .
2. Una potenza contro un esponenziale
Testo. Calcola .
L’unico punto critico è . Per parti due volte, derivando la potenza e integrando l’esponenziale:
Controllo: la derivata è . Ora l’integrale su e il limite:
La frazione tende a 0, perché l’esponenziale batte ogni polinomio: l’integrale vale 2, cioè , come previsto dalla funzione Gamma.
3. Un punto critico interno
Testo. Stabilisci se converge e, in caso affermativo, calcolalo.
La funzione è positiva e va a in , dentro l’intervallo: spezziamo in 1. La funzione è , un infinito di ordine : i due pezzi convergono. Una primitiva, su ciascun lato di 1, è (la radice cubica è definita anche per numeri negativi). Il pezzo a sinistra:
Il pezzo a destra:
L’integrale converge e vale . Il conto «alla cieca» avrebbe dato lo stesso numero, perché la primitiva è continua anche in 1 (con , invece, esplode in 0), ma lo sai solo dopo aver studiato i due pezzi.
4. Due punti critici
Testo. Dimostra che converge e calcolane il valore.
La funzione è positiva su e va a in entrambi gli estremi: due punti critici. Spezziamo in .
- Vicino a 0: , quindi la funzione è asintotica a , un infinito di ordine : converge.
- Vicino a 1: , quindi è asintotica a : converge.
L’integrale converge. Per il valore, una primitiva è (viene dalla sostituzione ). Controllo con la regola della catena:
Su , con :
Con i due limiti indipendenti, e , si ottiene . Una regione infinitamente alta ai due lati ha area esattamente .
5. Un integrale con il parametro
Testo. Per quali valori reali di converge ?
Seguiamo la scaletta. La funzione è positiva per ; i punti critici sono e, per certi , 0. Spezziamo in 1.
- Vicino a 0: , quindi . Converge se e solo se , cioè (per la funzione è limitata e 0 non è nemmeno critico).
- All’infinito: , quindi . Converge se e solo se .
Intersecando, l’integrale converge se e solo se . Per esempio con converge (vale circa 4,44); con diverge all’infinito, con diverge in 0.
6. Un logaritmo su tutta la semiretta
Testo. Dimostra che converge e che vale 0.
I punti critici sono 0 e . Spezziamo in 1: su la funzione è negativa, su positiva, quindi i criteri si applicano (sul primo pezzo, a ).
- Vicino a 0: . Confrontiamo con : il rapporto è , e converge. Caso : converge.
- All’infinito: . Con il rapporto è , nel verso che non dice niente; il trucco è «rubare» un po’ di esponente. Con il rapporto è , perché ogni potenza positiva batte il logaritmo: caso , converge.
Per il valore, nel pezzo su sostituiamo , con , e :
Quando va da 1 a , va da 1 a 0 (formalmente, si sostituisce su e si fa il limite):
I due pezzi sono opposti (circa e ) e la somma è 0: l’area negativa tra 0 e 1 compensa esattamente quella positiva da 1 all’infinito. Qui sommare è lecito perché i pezzi convergono, a differenza di .
In sintesi
- Integrale improprio: si integra dove tutto è normale e si fa il limite verso il punto critico.
- Con più punti critici si spezza: devono convergere tutti i pezzi, con limiti indipendenti.
- converge se e solo se ; se e solo se ; per .
- Per l’integrale non oscilla, e si usa il confronto.
- Confronto asintotico: se all’infinito serve ; se vicino a serve .
- Con un parametro: punti critici, spezza, segno, ordine in ogni pezzo, intersezione.
- La convergenza assoluta implica la convergenza, non viceversa: .
- e .
Hai finito la teoria del capitolo: mettiti alla prova con gli esercizi svolti sugli integrali.
Domande frequenti
Cos'è un integrale improprio?
È l'estensione dell'integrale definito a un intervallo illimitato, come [1, +∞), o a una funzione che va all'infinito vicino a un punto, come 1/√x vicino a 0. Si integra su un intervallo dove tutto è normale e poi si fa il limite verso il punto problematico: se il limite è un numero l'integrale converge, se è infinito diverge, se non esiste l'integrale non esiste.
Quando converge l'integrale di 1/x elevato ad α?
Tra 1 e +∞ converge se e solo se α > 1, e allora vale 1/(α − 1). Tra 0 e 1 converge se e solo se α < 1, e allora vale 1/(1 − α). Per α = 1 diverge in entrambi i casi, e tra 0 e +∞ non converge per nessun α: all'infinito la funzione deve scendere in fretta, vicino a 0 deve salire piano.
Cos'è il criterio del confronto asintotico per gli integrali impropri?
Se f ≥ 0 e g > 0 vicino al punto critico e il limite di f/g in quel punto è un numero finito e diverso da zero, i due integrali convergono entrambi o divergono entrambi. In pratica si sostituisce f con la sua parte principale, di solito una potenza c/xᵅ, e si usa il risultato noto per le potenze. Se il limite è 0, f eredita la convergenza di g; se è +∞, ne eredita la divergenza.
Come si studia la convergenza di un integrale improprio con un parametro?
Si trovano i punti critici (estremi infiniti e punti in cui la funzione va all'infinito), si spezza l'integrale in modo che ogni pezzo ne abbia uno solo, si controlla il segno e si trova la parte principale in ogni punto critico. Ogni pezzo dà una condizione sul parametro, e l'integrale converge quando valgono tutte: per esempio l'integrale di xᵅ/(1 + x²) tra 0 e +∞ converge se e solo se −1 < α < 1.
Perché l'integrale di 1/x² tra −1 e 1 non vale −2?
Perché 1/x² va all'infinito in x = 0, che sta dentro l'intervallo, e la formula fondamentale vale solo per funzioni continue su tutto l'intervallo. Bisogna spezzare in 0: l'integrale tra 0 e 1 di 1/x² diverge, quindi diverge anche quello di partenza. Il risultato negativo per una funzione positiva era il campanello d'allarme.
Cosa vuol dire che un integrale improprio converge assolutamente?
Che converge l'integrale del valore assoluto |f|. La convergenza assoluta implica la convergenza, e serve per le funzioni che cambiano segno infinite volte: sin x/x² converge su [1, +∞) perché |sin x/x²| ≤ 1/x². Il viceversa è falso: l'integrale di sin x/x tra 0 e +∞ converge a π/2, ma quello di |sin x|/x diverge.
Quanto vale l'integrale di e^(−x²)?
Su tutta la retta vale √π, quindi tra 0 e +∞ vale √π/2, circa 0,886. Che converga si vede con il confronto, perché per x ≥ 1 vale e^(−x²) ≤ e^(−x). Il valore invece non si trova con le primitive, che non sono funzioni elementari: il metodo più noto passa per un integrale doppio in coordinate polari, che si studia in Analisi 2.
Continua a studiare
Esercizi svolti sulle serie numeriche: somme, criteri di convergenza e parametri
Dodici esercizi sulle serie numeriche in ordine di difficoltà, con la scaletta per scegliere il criterio e la soluzione da aprire dopo averci provato: somme di serie geometriche e telescopiche, condizione necessaria, confronto e confronto asintotico, parte principale con Taylor, rapporto con i fattoriali, radice, criterio dell'integrale, Leibniz con la stima dell'errore, convergenza assoluta e semplice, serie con un parametro, insieme di convergenza e un esercizio completo da esame.
Criterio del rapporto e della radice per le serie: dimostrazioni, esempi ed esercizi
Come si confronta una serie con una serie geometrica: il criterio del rapporto di d'Alembert e quello della radice di Cauchy con le dimostrazioni, la versione con le disuguaglianze, perché con ℓ = 1 non si conclude niente, quale dei due criteri è più forte, le serie con termini di segno qualunque e con un parametro x, la scaletta per scegliere il criterio, gli errori più comuni e sei esercizi svolti.
Serie a termini positivi: criteri del confronto, dimostrazioni ed esercizi svolti
Perché una serie a termini positivi converge o diverge e non è mai irregolare, il criterio del confronto con la dimostrazione e il verso giusto per usarlo, la serie armonica generalizzata 1/nᵅ, il confronto asintotico anche nei casi ℓ = 0 e ℓ = +∞, il metodo della parte principale con limiti notevoli e Taylor, logaritmi contro potenze, perché servono termini positivi, la scaletta, gli errori più comuni e sei esercizi svolti.