Teoremi sui limiti: unicità, permanenza del segno, carabinieri e funzione composta
Analisi 1 › Limitidi Valentino RoccoAggiornato il 17 min di lettura
In questa pagina
- Prima di cominciare: la definizione che useremo
- Il teorema di unicità del limite
- Il teorema della limitatezza locale
- Il teorema della permanenza del segno
- Il teorema del confronto, o dei carabinieri
- Funzione limitata per funzione infinitesima
- Il limite della funzione composta e il cambio di variabile
- I limiti delle funzioni monotone
- Gli errori più comuni
- Esercizi svolti
- In sintesi
I teoremi sui limiti descrivono come si comportano i limiti, prima ancora di imparare a calcolarli. Garantiscono che il limite, se esiste, è uno solo; che il suo segno passa alla funzione vicino al punto; che una funzione stretta tra altre due ne eredita il limite. Reggono le regole di calcolo e i limiti notevoli, e risolvono gli esercizi con funzioni che oscillano. All’esame compaiono sia come domande di teoria (enunciato e dimostrazione) sia dentro gli esercizi. In questa pagina vediamo l’unicità del limite, la limitatezza locale, la permanenza del segno, il teorema del confronto (dei carabinieri) anche con l’infinito, il prodotto di una funzione limitata per una infinitesima, il limite della funzione composta e il cambio di variabile, i limiti delle funzioni monotone, gli errori più comuni e sei esercizi svolti.
Prima di cominciare: la definizione che useremo
Tutti i teoremi di questa pagina si dimostrano con la definizione vista nell’articolo sul limite di una funzione. Sia definita su un insieme e sia un punto di accumulazione di : vuol dire che ci si può avvicinare a con punti del dominio diversi da . D’ora in poi sottintendiamo sempre che stia nel dominio.
Definizione. Con numero reale, significa che per ogni esiste un tale che
Come si legge. è la lettera greca «epsilon» e indica la tolleranza su , un numero positivo piccolo a piacere; , «delta», e , «eta», indicano distanze sull’asse . è la distanza tra e : scrivere equivale a , cioè sta nell’intorno di di raggio . La condizione esclude il punto . La freccia si legge «implica», la doppia freccia «se e solo se». è il più piccolo dei due numeri; e sono l’estremo superiore e l’estremo inferiore.
Nelle dimostrazioni useremo sempre due mosse. La prima è togliere il valore assoluto:
cioè il grafico sta nella fascia orizzontale tra e . La seconda: se una proprietà vale per e un’altra per , con valgono tutte e due, perché l’intorno più piccolo sta dentro entrambi.
Enunciamo i teoremi per finito, ma valgono anche per i limiti destro e sinistro e per : basta sostituire l’intorno di con una semiretta (o ), come nei limiti all’infinito. Con le stesse dimostrazioni valgono anche per il limite di una successione.
Il teorema di unicità del limite
Teorema (unicità del limite). Se e per , allora .
Cosa vuol dire. Una funzione non può avvicinarsi a due valori diversi nello stesso momento. Sembra ovvio, ma è questo teorema che ci autorizza a dire «il» limite.
Dimostrazione. Facciamo il caso di due limiti finiti; con l’idea è la stessa. Supponiamo per assurdo e scegliamo come tolleranza metà della loro distanza:
Così la fascia attorno a finisce dove comincia quella attorno a , nel punto medio : le due fasce non hanno punti in comune. Applicando due volte la definizione, esistono e tali che
Prendiamo e un punto con : esiste, perché è di accumulazione. Per quel punto valgono entrambe le disuguaglianze, e siccome :
Nessun numero è strettamente maggiore e minore di se stesso: assurdo. Quindi .
Perché serve il punto di accumulazione. Se vicino a non ci fossero punti del dominio, la definizione non si potrebbe mai mettere alla prova: sarebbe vera per qualunque , e ogni numero sarebbe «un limite».
Una conseguenza pratica. Se avvicinandoti a in due modi diversi trovi due valori diversi, il limite non esiste: è il caso della funzione segno , che tende a 1 da destra e a da sinistra.
Il teorema della limitatezza locale
Teorema (limitatezza locale). Se con finito, allora è limitata in un intorno di : esistono e tali che per ogni con .
Dimostrazione. Usiamo la definizione con : esiste tale che, per , si ha . Allora
e basta prendere .
Le ipotesi contano. Il limite deve essere finito: per , e vicino a 0 non è limitata. La limitatezza, poi, è solo locale: tende a 2 per , ma su tutto non è limitata. Infine il viceversa è falso: è limitata vicino a 0, perché sta tra e , ma non ha limite.
Il teorema della permanenza del segno
Teorema (permanenza del segno). Se , oppure , allora esiste tale che per ogni con . Se il limite è negativo, oppure , vale lo stesso con .
Cosa vuol dire. Il segno del limite «contagia» la funzione vicino al punto: non si può arrivare vicinissimi a 2 restando sotto lo zero. Lo userai per esempio così: se il numeratore di una frazione tende a 3, vicino al punto è positivo, e il segno della frazione dipende solo dal denominatore.
Nella figura la funzione tende a per . Dentro la striscia verde il grafico sta nella fascia azzurra tra e , quindi sopra l’asse . Lontano da la funzione diventa negativa, e anche il valore è negativo: il teorema parla solo dei punti vicini a e diversi da .
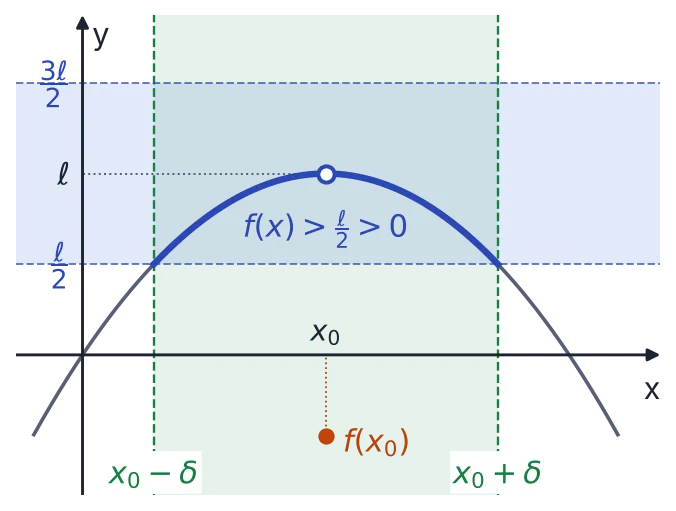
Dimostrazione. Con finito, usiamo la definizione con , che è positivo. Esiste tale che, per :
Quindi : la funzione resta addirittura lontana da zero. Se il limite è basta la definizione con la soglia : vicino a si ha .
Se il limite è zero, il teorema non dice niente. Per tendono a 0 sia , che è positiva, sia , che è negativa, sia , che cambia segno. E , che vedremo tra poco, cambia segno infinite volte in ogni intorno di 0.
Il teorema al contrario: le disuguaglianze diventano larghe
Corollario. Se in un intorno di (escluso al più ) e il limite esiste, allora .
Dimostrazione. Per assurdo: se il limite fosse negativo, per la permanenza del segno sarebbe negativa in un intorno di . Nei punti comuni ai due intorni, che esistono perché è di accumulazione, sarebbe insieme e : impossibile.
Attenzione. Anche se strettamente, il limite può essere : per ogni , eppure . Passando al limite, diventa . E l’esistenza del limite è un’ipotesi: , ma per non ha limite.
Applicando il corollario alla differenza e usando le operazioni con i limiti si ottiene la versione con due funzioni: se vicino a , e , con e finiti, allora . Anche qui le disuguaglianze strette diventano larghe.
Il teorema del confronto, o dei carabinieri
Teorema (dei carabinieri). Supponiamo che per ogni in un intorno di (escluso al più ) valga
e che , con finito. Allora anche ha limite, e .
Cosa vuol dire. La funzione è come un arrestato tra due carabinieri, e , che camminano verso lo stesso punto: volente o nolente, ci arriva anche lei. Differenza importante con il corollario di prima: qui l’esistenza del limite di non è un’ipotesi, è una conclusione. Per questo il teorema è prezioso con le funzioni che oscillano. In inglese si chiama squeeze theorem.
Dimostrazione. Sia il raggio dell’intorno in cui vale e fissiamo . Siccome , esiste tale che per ; siccome , esiste tale che per . Con , per valgono tutte insieme:
cioè . È esattamente la definizione di .
Esempio. . Il fattore non ha limite per , quindi la regola del prodotto non si può usare. Però , e moltiplicando per :
Entrambi i carabinieri tendono a 0, quindi
Nel grafico la curva oscilla sempre più fitta, ma è intrappolata tra i grafici di e , una «V» e una «V» rovesciata che si toccano nell’origine.
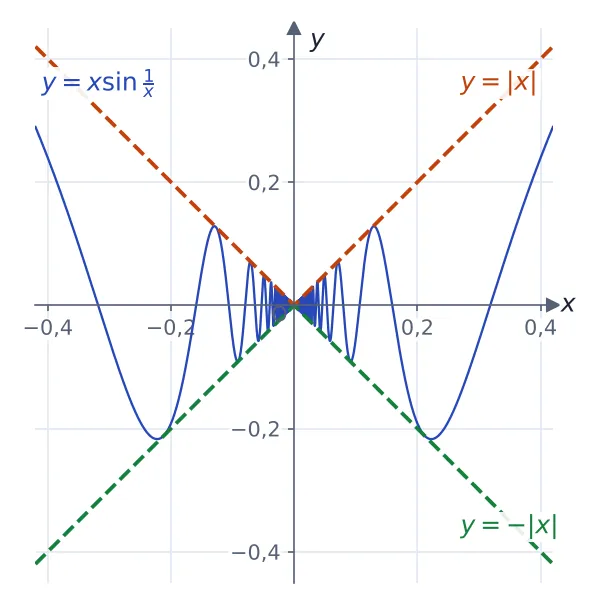
Con lo stesso teorema si dimostra il più famoso dei limiti notevoli: per vale , e siccome , anche per .
Se i carabinieri vanno in posti diversi, non si conclude niente. Vale , ma i due carabinieri, le costanti e , hanno limiti diversi: e infatti non ha limite per .
Il confronto con l’infinito
Per i limiti infiniti basta un solo carabiniere, quello dalla parte giusta.
Teorema. Se in un intorno di (escluso al più ) e , allora . Allo stesso modo, se e , allora .
Dimostrazione. Sia il raggio dell’intorno in cui . Fissata una soglia , esiste tale che per . Con si ha .
Esempio. . Siccome , vale , e . Il limite è . Attenzione alla direzione: sapere che con non dice niente su . Per esempio per , ma non tende a .
Funzione limitata per funzione infinitesima
Una funzione che tende a 0 si chiama infinitesima (ne parliamo a fondo in infinitesimi e infiniti). L’esempio di è un caso di una regola generale, utilissima negli esercizi.
Teorema. Se è limitata in un intorno di , cioè per , e , allora
Dimostrazione. Per si ha , cioè
I due carabinieri tendono a 0, perché ha da 0 la stessa distanza di , quindi tende a 0 anche lei. Per il teorema dei carabinieri, .
Perché serve. La regola «il limite del prodotto è il prodotto dei limiti» richiede che entrambi i limiti esistano. Qui invece può oscillare quanto vuole, purché resti limitata. Così, senza fare conti:
Nel primo è infinitesima e è limitata; nel secondo è infinitesima e è limitata.
Le ipotesi contano. Se non è limitata, il prodotto può fare qualsiasi cosa: con e il prodotto vale sempre 1, con diventa , che per non ha limite. È la forma indeterminata . Se invece non tende a 0, la limitatezza non basta: non ha limite.
Il limite della funzione composta e il cambio di variabile
Molti limiti si semplificano con una sostituzione: in , per esempio, conviene chiamare . Il teorema che lo permette riguarda la funzione composta , dove è la funzione interna e quella esterna.
Teorema (limite della funzione composta). Supponiamo che sia definita vicino a e che, con , e finiti o infiniti,
Se vale almeno una di queste due condizioni:
- per ogni in un intorno di ;
- è continua in , cioè ;
allora .
In pratica: si pone , si guarda dove va e si calcola il limite di . Se la condizione 1 è automatica, perché è un numero reale.
Dimostrazione (caso finito). Fissiamo . Siccome , esiste tale che
Siccome , usando come tolleranza per troviamo tale che per . Con la condizione 1, restringendo se serve, si ha anche , cioè
e l’implicazione di prima, con , dà . Con la condizione 2, invece, nei punti in cui si ha , e la disuguaglianza è vera lo stesso.
Perché serve una delle due condizioni. Prendi per ogni e
Allora e per , perché il valore in 0 non conta. Ma per ogni : il limite della composta è 0, non 1. Falliscono entrambe le condizioni: vale proprio , e non è continua in 0. Lo stesso guaio, meno evidente, capita con : tende a 0 ma vale 0 in tutti i punti , quindi salta tra 0 e 1 e non ha limite.
La condizione 2 è quella che usi senza accorgertene quando porti il limite dentro una funzione continua:
perché e il logaritmo è continuo in 2.
La scaletta per il cambio di variabile.
- Riconosci la funzione interna e poni .
- Calcola , separando destra e sinistra se i due lati vanno in posti diversi.
- Controlla una delle due condizioni: vicino a (vero per esempio se è strettamente monotona, o se ), oppure continua in .
- Calcola .
Esempio. In poniamo : e per . Il limite diventa .
Esempio. In poniamo : per si ha e , quindi il limite è 0. Da sinistra, invece, e la funzione tende a : ecco perché al passo 2 bisogna guardare i due lati.
I limiti delle funzioni monotone
Le funzioni crescenti o decrescenti non possono oscillare, quindi i limiti da destra e da sinistra esistono sempre. Il teorema usa l’estremo superiore e inferiore.
Teorema (limiti delle funzioni monotone). Sia crescente su un intervallo , cioè quando , con eventualmente e eventualmente . Allora i limiti agli estremi esistono sempre:
Il primo è finito se è limitata superiormente, altrimenti è ; il secondo è finito se è limitata inferiormente, altrimenti è . Per una funzione decrescente si scambiano e .
Se , «» vuol dire semplicemente .
Dimostrazione (limite in , con finito e finito). Fissiamo . Siccome è il più piccolo dei maggioranti, non è un maggiorante: esiste con . Per ogni tra e , la monotonia e la definizione di danno
Quindi per , con ; se , basta . Se il ragionamento è lo stesso, con una soglia al posto di .
Applicando il teorema agli intervalli e , in ogni punto interno esistono il limite sinistro e il limite destro, e
perché è un maggiorante dei valori a sinistra e un minorante di quelli a destra. I due limiti possono però essere diversi: la funzione può saltare, come in figura.
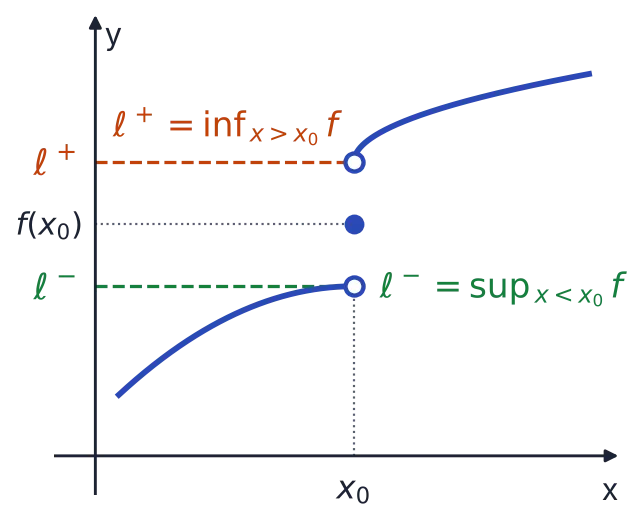
Esempio. L’arcotangente è crescente su e i suoi valori stanno sotto , avvicinandosi quanto vuoi: il è , ed ecco perché per .
Le ipotesi contano. Senza monotonia il teorema cade: su è limitata ma non ha limite per . E il teorema garantisce i limiti unilaterali, non il limite: la parte intera è crescente, ma in tende a 0 da sinistra e a 1 da destra. Per questo una funzione monotona può avere solo discontinuità di salto.
Gli errori più comuni
- Passare al limite tenendo la disuguaglianza stretta. Da segue solo : per , ma il suo limite in 0 è 0.
- Usare la permanenza del segno quando il limite è 0. Con limite nullo la funzione può avere qualsiasi segno, anche cambiarlo infinite volte.
- Applicare i carabinieri con limiti diversi. Da non si ricava nessun limite: i due carabinieri devono tendere allo stesso valore.
- Spezzare il limite di un prodotto quando un fattore non ha limite. Scrivere è sbagliato: il secondo limite non esiste. Serve il teorema della funzione limitata per infinitesima.
- Dimenticare che il fattore deve essere limitato. Infinitesima per illimitata è la forma indeterminata : , non 0.
- Usare il confronto con l’infinito nel verso sbagliato. Se e non si conclude niente su : serve .
- Cambiare variabile senza guardare dove va la nuova variabile. Con , per si ha ma per si ha : i due lati vanno studiati separatamente.
- Credere che una funzione monotona abbia sempre limite finito, o limite in ogni punto. Ha sempre i limiti unilaterali, ma agli estremi possono essere infiniti e nei punti di salto sono diversi tra loro.
Esercizi svolti
1. La permanenza del segno con i numeri
Testo. La funzione tende a 2 per . Seguendo la dimostrazione della permanenza del segno, trova un intorno di 1 in cui .
Nella dimostrazione si usa , cioè qui . Cerchiamo per quali vale :
Quindi con , cioè per , si ha . Controllo agli estremi: e . In quell’intorno è positiva, anzi resta sopra 1. Il teorema non dà l’intorno più grande possibile (in realtà per ogni ), ma uno sicuro.
2. I carabinieri con la parte intera
Testo. Calcola , dove è la parte intera di , cioè il più grande intero minore o uguale a (per esempio ).
Il numeratore cresce a scatti e non si può semplificare. Però la parte intera dista da meno di 1:
Per possiamo dividere per senza cambiare i versi:
Il carabiniere di sinistra tende a , quello di destra è la costante 1. Quindi
Per esempio con il rapporto vale circa .
3. Limitata per infinitesima dentro una frazione
Testo. Calcola .
Per il confronto con l’infinito, e : numeratore e denominatore tendono a , una forma . Come nel calcolo dei limiti delle frazioni, raccogliamo sopra e sotto (per il denominatore è positivo, quindi non si annulla):
Ora è il prodotto di una funzione infinitesima per una limitata, quindi tende a 0; lo stesso vale per . Con le regole delle operazioni:
Seno e coseno oscillano, ma diventano trascurabili rispetto a . Nota che il teorema di de l’Hôpital qui non funziona: il rapporto delle derivate, , non ha limite.
4. Un carabiniere solo, da due lati
Testo. Studia .
Il numeratore non ha limite, ma è intrappolato: siccome ,
Il numeratore vale sempre almeno 1. Ora conta il segno di , quindi studiamo i due lati.
Da destra, con , dividendo la disuguaglianza per il verso resta:
e per . Per il confronto con l’infinito il limite destro è .
Da sinistra, con , dividendo per un numero negativo il verso si inverte:
e per . Quindi il limite sinistro è .
I due limiti unilaterali sono diversi, quindi il limite per non esiste; la retta è un asintoto verticale da entrambi i lati.
5. Stessa funzione, due limiti diversi
Testo. Calcola e .
Per l’abbiamo già visto: è infinitesima e è limitata, quindi il limite è 0.
Per la situazione si capovolge: e , una forma . Seguiamo la scaletta del cambio di variabile: poniamo . Per si ha , e , quindi la condizione 1 è verificata. Siccome :
per il limite notevole del seno. La stessa funzione tende a 0 vicino all’origine e a 1 all’infinito: per grande, è piccolo e è quasi uguale a .
6. Vero o falso
Testo. Per ciascuna affermazione di’ se è vera o falsa, giustificando con una dimostrazione o con un controesempio.
- a) Se per ogni e , allora .
- b) Se , allora .
- c) Se , allora tende a 3 oppure a .
- d) Se è crescente su , allora esiste ed è finito.
a) Falsa. Basta : è positiva per , ma tende a 0. Dal corollario della permanenza del segno si può dire solo .
b) Vera. La distanza di da 0 è , la stessa di . Quindi « dista da 0 meno di » e « dista da 0 meno di » sono la stessa frase, e le due definizioni di limite coincidono.
c) Falsa. Con e si ha per ogni , ma vale 3 per e per : tende a 3 da destra e a da sinistra, quindi non ha limite. Il valore assoluto nasconde il salto.
d) Falsa. Il limite esiste sempre, per il teorema sulle funzioni monotone, ma può essere infinito: è crescente su e tende a per . Il limite è finito se e solo se è limitata superiormente.
Per smontare un’affermazione falsa basta un controesempio; per una vera serve una dimostrazione.
Molti altri limiti, con tutte le tecniche del capitolo, li trovi negli esercizi svolti sui limiti.
In sintesi
- Unicità: se il limite esiste, è uno solo.
- Limitatezza locale: una funzione con limite finito è limitata vicino al punto.
- Permanenza del segno: se il limite è positivo (o ), la funzione è positiva vicino al punto. Viceversa da segue : passando al limite, diventa .
- Carabinieri: con e che tendono a implica ; per basta con .
- Limitata per infinitesima tende a 0, anche se la funzione limitata non ha limite.
- Funzione composta: si pone e si calcola il limite di per , purché vicino al punto oppure sia continua in .
- Funzioni monotone: hanno sempre i limiti unilaterali, uguali all’estremo superiore e inferiore dei valori.
Ora possiamo passare ai calcoli: operazioni con i limiti e forme indeterminate.
Domande frequenti
Cosa dice il teorema dei carabinieri?
Se vicino a x₀ (escluso al più x₀) vale g(x) ≤ f(x) ≤ h(x) e le funzioni g e h tendono allo stesso limite finito ℓ, allora anche f ha limite e vale ℓ. Si chiama così perché f, come un arrestato tra due carabinieri, è costretta ad andare dove vanno loro. Serve soprattutto con funzioni che oscillano, come x·sin(1/x).
Cosa dice il teorema della permanenza del segno?
Se il limite di f(x) per x → x₀ è un numero positivo oppure +∞, allora f(x) è positiva in tutto un intorno di x₀, escluso al più il punto x₀. Lo stesso vale con il segno negativo. Se il limite è 0 il teorema non dice niente: vicino al punto la funzione può avere qualsiasi segno.
Se f(x) > 0, il limite di f è positivo?
Non necessariamente: si può solo dire che è maggiore o uguale a zero. Per esempio x² > 0 per ogni x ≠ 0, ma il suo limite per x → 0 è 0. Passando al limite le disuguaglianze strette diventano larghe, sempre che il limite esista.
Perché il limite di una funzione è unico?
Perché una funzione non può stare vicino a due valori diversi nello stesso momento. Se i limiti fossero due, ℓ₁ < ℓ₂, con una tolleranza pari a metà della loro distanza le fasce attorno a ℓ₁ e a ℓ₂ non avrebbero punti in comune, mentre vicino a x₀ la funzione dovrebbe stare in entrambe. È questo teorema che permette di parlare de «il» limite.
Quanto vale il limite di x·sin(1/x) per x che tende a 0?
Vale 0. Il fattore sin(1/x) non ha limite, ma resta compreso tra −1 e 1, mentre x tende a 0: il prodotto di una funzione limitata per una infinitesima tende a 0. In modo equivalente, −|x| ≤ x·sin(1/x) ≤ |x| e si applica il teorema dei carabinieri. Per x → +∞, invece, lo stesso prodotto tende a 1.
Come funziona il cambio di variabile nei limiti?
Si pone t = g(x), si calcola il limite t₀ di g(x) e poi il limite di f(t) per t → t₀. È lecito se g(x) ≠ t₀ vicino al punto, oppure se f è continua in t₀. Per esempio, con t = 3x il limite di sin(3x)/(3x) per x → 0 diventa quello di sin t / t per t → 0, cioè 1.
Una funzione monotona ha sempre limite?
In ogni punto interno dell'intervallo ha sempre il limite destro e il limite sinistro, e agli estremi ha sempre il limite dalla parte interna. Per una funzione crescente il limite sinistro è l'estremo superiore dei valori a sinistra e il destro è l'estremo inferiore dei valori a destra. Agli estremi possono essere infiniti, e nei punti di salto sono diversi tra loro, come per la parte intera.
Continua a studiare
Limite di una successione: definizione, successioni convergenti, teoremi ed esercizi
Cosa vuol dire che una successione converge: la definizione con ε letta a parole, la striscia attorno al limite, tre verifiche passo passo, come si dimostra che un numero non è il limite, le successioni divergenti e irregolari, gli intorni, i teoremi di unicità, limitatezza, permanenza del segno e dei carabinieri con le dimostrazioni, il limite di qⁿ con la disuguaglianza di Bernoulli, le radici n-esime che tendono a 1, gli errori più comuni e sei esercizi svolti.
Limiti di funzioni: cos'è il limite, definizione con epsilon e delta ed esercizi
Cos'è il limite di una funzione, partendo da una tabella di valori e da un grafico con un buco: la definizione con gli intorni e con ε e δ letta simbolo per simbolo, il gioco dell'ε e del δ, quattro verifiche con la definizione passo passo, perché δ dipende da ε, i punti di accumulazione, limite destro e sinistro, il criterio con le successioni, quando il limite non esiste (salti, sin(1/x), funzione di Dirichlet), gli errori più comuni e sei esercizi svolti.
Limiti notevoli: tabella, dimostrazioni, forma 1 all'infinito ed esercizi svolti
Cosa sono i limiti notevoli e da dove vengono: la dimostrazione di sin x/x → 1 con la geometria e i carabinieri, i limiti con tangente, coseno, arcoseno e arcotangente, il numero e, logaritmi, esponenziali e potenze, la tabella completa, il metodo dell'argomento uguale al denominatore, i limiti per x → ∞ con t = 1/x, la forma 1^∞, gli asintotici, quando non si possono usare, gli errori più comuni e sei esercizi svolti.