Limiti di funzioni: cos'è il limite, definizione con epsilon e delta ed esercizi
Analisi 1 › Limitidi Valentino RoccoAggiornato il 18 min di lettura
In questa pagina
- L’idea: avvicinarsi senza arrivare
- Il valore nel punto non conta
- La definizione con gli intorni e con ε e δ
- Come si verifica un limite con la definizione
- Dove ha senso il limite: i punti di accumulazione
- Limite destro e limite sinistro
- Quando il limite non esiste
- Una breve storia
- Gli errori più comuni
- Esercizi svolti
- In sintesi
Il limite di una funzione è il concetto su cui si regge tutta l’Analisi: derivate, integrali e serie sono limiti. Dice cosa succede a quando si avvicina a un punto, anche se lì la funzione non è definita. All’esame lo trovi ovunque: nella domanda di teoria sulla definizione, negli esercizi di calcolo, negli asintoti dello studio di funzione. In questa pagina vediamo l’idea con una tabella e un grafico, la definizione con gli intorni e con e letta simbolo per simbolo, quattro verifiche passo passo, i punti di accumulazione, il limite destro e sinistro, il criterio con le successioni, quando il limite non esiste, gli errori più comuni e sei esercizi svolti.
L’idea: avvicinarsi senza arrivare
Prendiamo la funzione
In non è definita: verrebbe . Ma cosa succede vicino a 1? Calcoliamo qualche valore, da sinistra () e da destra ():
| distanza da 2 | ||
|---|---|---|
| non definita | ||
Più si avvicina a 1, da una parte o dall’altra, più si avvicina a 2: la sua distanza da 2 è uguale alla distanza di da 1. Nella figura i punti del grafico si accalcano verso da entrambi i lati, senza mai raggiungerlo: lì c’è un buco.
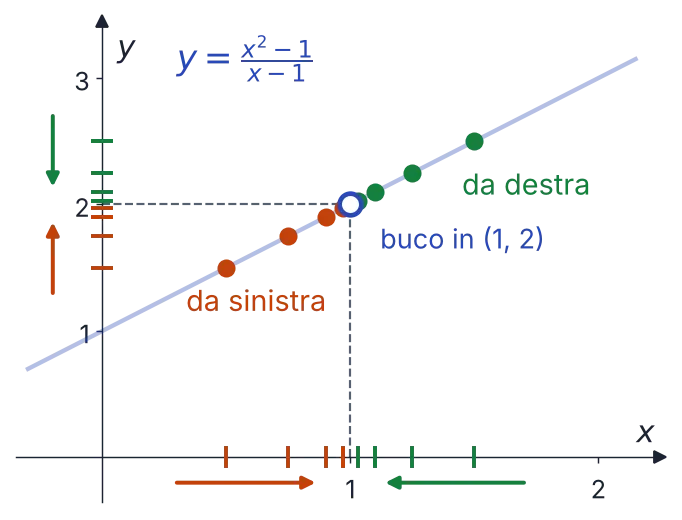
Il motivo: per si può semplificare,
Il grafico è la retta con un «buco» nel punto . Diciamo allora che il limite di per che tende a 1 è 2, e scriviamo
In generale si legge «limite per che tende a di uguale a elle». Si scrive anche : « tende a ».
Attenzione. Una tabella suggerisce il limite, non lo dimostra. Con e , , viene sempre 0, perché , e valgono 0. Ma per vale , e punti così ce ne sono vicini a 0 quanto vuoi: il limite non esiste. Serve una definizione precisa.
Il valore nel punto non conta
Nell’esempio la funzione in 1 non esiste, eppure il limite c’è: il limite guarda solo cosa succede vicino a , mai in . Se ridefiniamo la funzione ponendo , il limite resta 2, perché cambia solo il valore in 1, e i valori vicino a 1, quelli che decidono il limite, restano gli stessi.
Se invece il limite coincide con il valore nel punto, , la funzione si dice continua in . Le funzioni elementari sono continue nel loro dominio, quindi spesso basta sostituire: . Dove sostituire non si può, come in per la nostra funzione, servono le operazioni con i limiti, le tecniche del calcolo dei limiti e i limiti notevoli.
La definizione con gli intorni e con ε e δ
«Si avvicina» è vago: quanto vicino? Usiamo gli intorni: l’intorno di di raggio è l’intervallo , cioè i punti che distano da meno di . L’idea diventa: per ogni intorno di piccolo a piacere esiste un intorno di in cui sta nell’intorno di , per tutti gli del dominio tranne al più . Con intorni di raggio attorno a e attorno a si ottiene la definizione. Serve solo che sia un punto di accumulazione del dominio, cioè che ci si possa avvicinare a con punti del dominio diversi da : ne parliamo tra poco.
Definizione (limite finito in un punto). Sia definita su un insieme e sia un punto di accumulazione di . Si dice che , con numero reale, se per ogni esiste un tale che, per ogni ,
In simboli:
Come si legge. si legge «per ogni», «esiste», i due punti «tale che». e sono le lettere greche «epsilon» e «delta» e indicano numeri positivi, di solito piccoli: è la tolleranza su , la distanza massima di da . si legge « appartiene ad ». è la distanza tra e (il valore assoluto della differenza). La freccia si legge «implica».
Le disuguaglianze hanno un significato preciso:
- equivale a : sta nella fascia orizzontale attorno a ;
- equivale a : sta nella striscia verticale attorno a ;
- vuol dire : il punto è escluso. È la traduzione di «il valore nel punto non conta». Senza questa condizione, la funzione con non avrebbe limite 2: per il punto darebbe , che non è minore di .
Nella figura, dentro la striscia verticale (buco escluso) il tratto verde del grafico sta tutto nella fascia orizzontale.
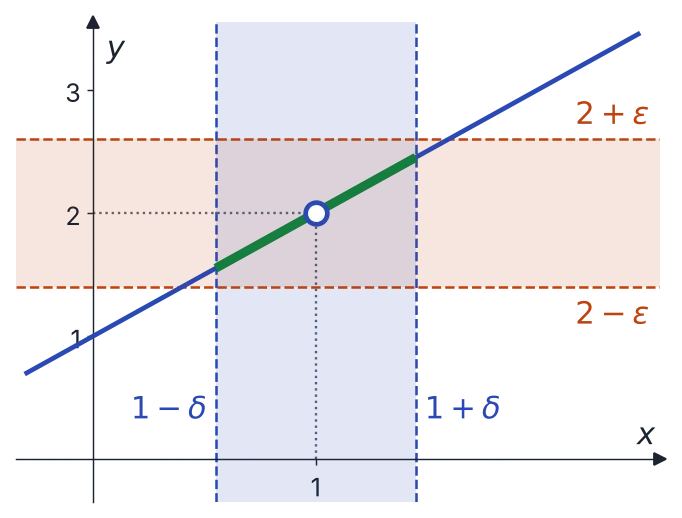
Il gioco dell’ε e del δ
La definizione si capisce bene come una sfida tra due giocatori.
- Lo sfidante sceglie una tolleranza , piccola quanto vuole: la fascia orizzontale.
- Tu rispondi con un : una striscia verticale in cui, escluso , il grafico stia tutto nella fascia.
- Il limite è se vinci sempre, qualunque ti venga proposto.
Prima viene , poi : quindi può dipendere da e da , ma mai da , perché deve andare bene per tutti gli della striscia. E se un funziona, funziona anche ogni più piccolo: non serve trovare il migliore.
Lo sfidante vince se trova un per cui nessuna striscia funziona: è la negazione della definizione, che dimostra che non è il limite:
Perché δ dipende da ε, e anche da x₀
Per cerchiamo il più grande che funziona vicino a , dove il limite è 1, e vicino a , dove è 9. Per esempio, con vicino a 3 serve , cioè , e il raggio massimo è . Facendo lo stesso conto in altri casi:
| con | con | |
|---|---|---|
Scendendo nella tabella, un dieci volte più piccolo richiede un circa dieci volte più piccolo. A parità di , vicino a 3 il è circa un terzo di quello vicino a 1: lì la parabola è più ripida, e una piccola variazione di cambia di più .
Come si verifica un limite con la definizione
«Verificare» un limite vuol dire che è già dato: devi dimostrare che per ogni esiste un . La scaletta:
- Scrivi la distanza e semplificala, facendo comparire .
- Maggiora con un numero i fattori che dipendono da , restringendo vicino a , per esempio con .
- Scegli , spesso come minimo tra due numeri.
- Controlla: parti da e arriva a . Una prova numerica aiuta, ma non basta.
Una funzione lineare
Verifichiamo che . Fissato :
Basta : per avere a meno di da 5 basta a meno di da 2. In generale, per con il limite in è , la distanza è , e si prende : più la retta è ripida, più è piccolo.
La parabola: x² per x che tende a 3
Verifichiamo che . La distanza si scompone:
Il fattore dipende da : lo maggioriamo restringendo . Se , cioè , allora , e quindi
che è minore di se . Servono entrambe le condizioni, quindi
Controllo. Se , valgono insieme e ; moltiplicando, . Con si ha , e infatti per la differenza vale circa , meno di 0,1.
Perché serve il minimo. Senza il vincolo il conto non regge: con , la scelta ammetterebbe , dove .
Una radice: √x per x che tende a 4
Verifichiamo che , con dominio . Razionalizzando, cioè moltiplicando e dividendo per , e usando :
che è minore di se . Basta , sempre con nel dominio, come vuole la definizione. Con : . Non è il migliore, ma va bene.
Una frazione: 1/x per x che tende a 2
Verifichiamo che :
Il fattore esplode vicino a 0, quindi restringiamo: se , cioè , si ha . Allora la distanza è minore di , e va bene . Con : . Senza il minimo, con e , entrerebbe , dove .
Dove ha senso il limite: i punti di accumulazione
Per parlare di limite in bisogna potersi avvicinare a con punti del dominio. Non serve che sia definita in .
Definizione (punto di accumulazione). Un numero è un punto di accumulazione dell’insieme se ogni intorno di contiene almeno un punto di diverso da : per ogni esiste con .
- Per il punto 1 è di accumulazione del dominio , anche se non gli appartiene.
- Per , con dominio , lo 0 è di accumulazione, ma ci si avvicina solo da destra: ha senso. Il punto no: l’intorno non contiene punti del dominio.
- Un punto del dominio che non è di accumulazione si dice isolato. è definita per e per : in 0 vale 0, ma in non ci sono altri punti del dominio, e il limite per non ha senso.
Perché insistere? Se vicino a non ci fossero punti del dominio, la definizione non riguarderebbe nessun e sarebbe vera per ogni . Nei punti di accumulazione, invece, il limite è unico, come si dimostra nei teoremi sui limiti.
Limite destro e limite sinistro
A volte ci si avvicina a da una parte sola: nella definizione si tiene solo metà della striscia.
Definizione (limite destro e sinistro). se per ogni esiste tale che, per ogni ,
Per il limite sinistro, , la condizione diventa .
si legge « che tende a da destra», con ; «da sinistra», con . Serve, naturalmente, che ci si possa avvicinare a da quel lato.
Teorema. Se ci si può avvicinare a con punti del dominio sia da destra sia da sinistra, allora se e solo se il limite destro e il limite sinistro esistono e sono entrambi uguali a .
Perché è vero. Se il limite è , lo stesso va bene per ciascuna metà della striscia. Viceversa, fissato , sia un raggio che va bene a destra e uno che va bene a sinistra. Con , ogni con sta da una delle due parti, e in entrambi i casi .
Se ci si avvicina da un lato solo, come per in 0, il limite è quello da quel lato. Il teorema si usa soprattutto così: se i limiti laterali sono diversi, il limite non esiste.
La funzione segno. vale per e per :
Il limite in 0 non esiste: il grafico fa un salto.
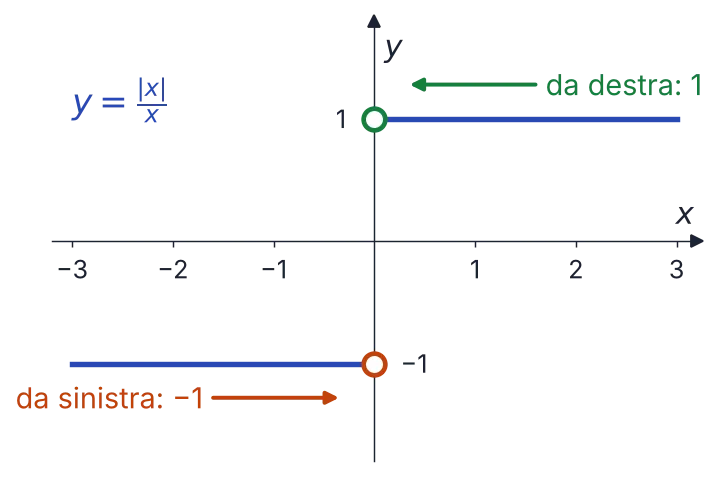
La parte intera. è il più grande intero minore o uguale a : , . Vicino a 2:
quindi il limite in 2 non esiste; lo stesso in ogni intero , con limiti laterali e . In un punto non intero, come , la funzione è costante vicino al punto e il limite vale 2.
Una funzione a tratti. Prendiamo
Da sinistra , da destra : il limite esiste e vale 4, anche se .
Quando il limite non esiste
Un limite finito può mancare in tre modi tipici: i limiti laterali sono diversi, e c’è un salto; la funzione è illimitata, come vicino a 0, che ha limite infinito e un asintoto verticale (lo vediamo nei limiti infiniti e all’infinito); la funzione oscilla senza avvicinarsi a nessun valore, come . Per l’ultimo caso servono le successioni.
Il criterio con le successioni
Una successione è un modo di avvicinarsi a un passo alla volta. Il teorema seguente, detto anche teorema ponte, lega i limiti di funzioni a quelli di successioni.
Teorema (criterio con le successioni). Sia un punto di accumulazione di e sia un numero reale oppure . Allora se e solo se, per ogni successione di punti di con e , si ha .
Perché è vero, con finito. Fissato , la definizione di limite dà un . Siccome e , da un certo indice in poi , quindi : è la definizione di . Viceversa, se il limite non fosse , la negazione della definizione con darebbe punti con e : una successione che tende a con che non tende a .
Il criterio vale anche per . Il calcolo dei limiti di successioni ne usa una metà con la sola successione : se per , allora .
Per dimostrare che un limite esiste il criterio è scomodo, perché servirebbero tutte le successioni. Per dimostrare che non esiste è perfetto.
Metodo delle due successioni. Se trovi due successioni e , di punti del dominio diversi da , con e e (numeri oppure ), allora non esiste, né finito né infinito.
Infatti, se il limite fosse , per il criterio sia sia tenderebbero a , e per l’unicità del limite delle successioni sarebbe .
L’oscillazione: sin(1/x)
Vicino a 0, diventa enorme e oscilla tra e sempre più in fretta. Prendiamo i punti in cui vale 1 e quelli in cui vale :
Sono positive e tendono entrambe a 0, perché i denominatori tendono a . Ma per ogni
quindi e : il limite per non esiste, e nemmeno il limite destro. La funzione è dispari, quindi a sinistra succede lo stesso.
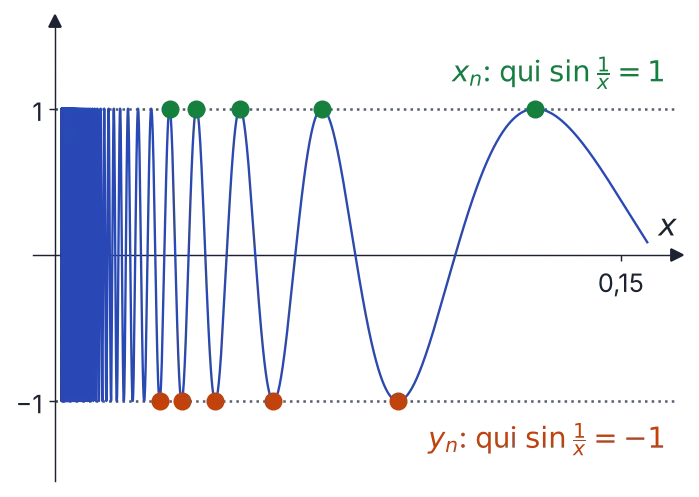
In ogni intorno di 0, per quanto piccolo, la funzione passa infinite volte da 1 a . Non confonderla con , che invece tende a 0: il fattore «schiaccia» le oscillazioni, come mostra il teorema dei carabinieri nei teoremi sui limiti.
Una funzione che salta dappertutto
Il caso estremo è la funzione di Dirichlet:
In ogni intervallo ci sono sia numeri razionali sia irrazionali, come si vede negli insiemi numerici. Quindi, per ogni , nell’intervallo si trovano un razionale e un irrazionale : entrambe le successioni tendono a , ma e . Il limite non esiste in nessun punto.
Una breve storia
Nel 1817 Bernard Bolzano, in un lavoro che dimostrava il teorema degli zeri, trattò la continuità con un ragionamento che contiene già l’idea dell’ e del , ma restò poco conosciuto. Nel 1821 Augustin-Louis Cauchy, nel Cours d’analyse, definì il limite a parole, come un valore fisso a cui una variabile si avvicina fino a differirne «poco quanto si vuole», e ragionava ancora con gli infinitesimi, quantità che tendono a zero. La forma con e di oggi si attribuisce di solito a Karl Weierstrass, che la usava nelle sue lezioni a Berlino tra la fine degli anni Cinquanta e gli anni Sessanta dell’Ottocento: pubblicò poco, e le sue idee si diffusero con gli appunti dei suoi studenti.
Gli errori più comuni
- Calcolare il limite sostituendo sempre. Funziona solo se la funzione è continua in : dove esce , o dove la funzione cambia formula, il valore non dice niente sul limite.
- Dimenticare la condizione . Il punto è escluso: altrimenti una funzione con un solo punto «fuori posto» non avrebbe limite.
- Scegliere un che dipende da . non vale: il fattore con la va maggiorato con un numero.
- Scambiare i quantificatori. «Per ogni esiste » non è «esiste un buono per ogni »: nel secondo caso dovrebbe valere esattamente vicino a .
- Dimenticare il minimo nelle verifiche. Se hai usato per maggiorare un fattore, il deve rispettare anche quel vincolo.
- Fidarsi di una tabella o di una sola successione. Per , lungo si ottiene sempre 0, ma il limite non esiste.
- Calcolare limiti dove non hanno senso. Il limite di per non si può nemmeno scrivere: non è punto di accumulazione del dominio.
- Dire che il limite non esiste perché è diverso dai limiti laterali. Se destro e sinistro coincidono, il limite esiste, qualunque sia .
Esercizi svolti
1. Prima semplifica, poi verifica
Testo. Verifica con la definizione che .
Il limite riguarda solo gli , per i quali si semplifica:
Fissato , la distanza dal limite è quindi
e basta . La condizione , cioè , è proprio quella che ci ha permesso di semplificare. Il limite è verificato: il grafico è la retta con un buco nel punto .
2. Una parabola con il minimo
Testo. Verifica con la definizione che .
Il polinomio si annulla in 1, quindi è divisibile per :
Se , cioè , allora , quindi e la distanza è minore di . Questa è minore di se . Scegliamo
Se valgono entrambe le condizioni e, moltiplicando, la distanza da 3 è minore di . Controllo con , cioè : e distano da 3 meno di . Il limite è verificato.
3. Trovare δ per una tolleranza data
Testo. Per , trova un che vada bene per , poi una formula valida per ogni .
Con :
Se , cioè , il secondo fattore è positivo e cresce con , quindi è minore del suo valore in 3:
Per questi vale , e la formula è
Per si ottiene . Controllo ai bordi della striscia: e , entrambi a meno di da 8. Va bene anche ogni più piccolo, come .
4. Limiti laterali con un parametro
Testo. Sia un numero reale e
Calcola i limiti destro e sinistro in 1 al variare di . Per quali esiste ? Per quali coincide con ?
Da sinistra vale la prima formula, da destra la terza; non entra nei limiti. Sono polinomi, quindi si sostituisce:
Il limite esiste se e solo se i limiti laterali sono uguali:
cioè per oppure . Con il limite vale 1, diverso da : è una discontinuità eliminabile. Con il limite vale 2, uguale a : la funzione è continua in 1. Per ogni altro il limite non esiste: per esempio, con i limiti laterali valgono 3 e 5.
5. La negazione della definizione
Testo. Usando la negazione della definizione, senza successioni, dimostra che non esiste.
Vicino a 0 la parte intera vale per e per . Dobbiamo mostrare che nessun è il limite. Fissiamo , prendiamo e un qualsiasi. Con , i punti e stanno nell’intorno bucato di raggio , e
Se entrambi i valori distassero da meno di , per la disuguaglianza triangolare del valore assoluto si avrebbe
mentre la distanza tra 0 e è esattamente 1. Quindi in almeno uno dei due punti : lo sfidante vince con , qualunque sia . Il limite finito non esiste, e nemmeno infinito, perché vicino a 0 la funzione vale solo 0 o .
6. Né finito né infinito
Testo. Dimostra che non esiste, né finito né infinito.
Usiamo il metodo delle due successioni, con punti in cui il seno vale 0 e punti in cui vale 1:
Sono positive e tendono a 0. Sulla prima, siccome :
quindi . Sulla seconda, siccome :
Le due successioni danno limiti diversi, 0 e . Per il criterio, che vale anche con i limiti infiniti, il limite non può essere un numero , perché non tende a , né , perché tende a 0. La funzione è illimitata vicino a 0, ma non tende all’infinito: torna a 0 infinite volte.
Molti altri limiti, con tutte le tecniche del capitolo, li trovi negli esercizi svolti sui limiti.
In sintesi
- : per ogni esiste tale che, nel dominio, implica .
- è escluso: non conta. Se il limite vale , è continua in .
- dipende da e da , mai da ; nelle verifiche spesso .
- Il limite ha senso solo nei punti di accumulazione del dominio.
- Il limite esiste se e solo se limite destro e sinistro esistono e sono uguali.
- Criterio con le successioni: due successioni , con , su cui ha limiti diversi dimostrano che il limite non esiste.
- Senza limite: funzione segno e parte intera (salto), (oscillazione), funzione di Dirichlet (ovunque).
Finora sia sia erano numeri. Ma può anche crescere senza fine, e può diventare enorme: lo vediamo nei limiti infiniti e all’infinito.
Domande frequenti
Cosa significa che il limite di f(x) per x che tende a x₀ è ℓ?
Significa che f(x) si avvicina quanto vogliamo a ℓ, purché x sia abbastanza vicino a x₀ e diverso da x₀. In formule: per ogni ε > 0 esiste un δ > 0 tale che, per ogni x del dominio con 0 < |x − x₀| < δ, si ha |f(x) − ℓ| < ε. Il numero ε è la tolleranza su f(x), δ è quanto deve essere vicino x.
Il limite in un punto dipende dal valore della funzione in quel punto?
No. Il limite guarda solo cosa succede vicino a x₀, mai in x₀: nella definizione la condizione 0 < |x − x₀| esclude proprio quel punto. La funzione può non essere definita in x₀, oppure valere un numero diverso dal limite. Quando il limite coincide con il valore f(x₀), la funzione si dice continua in x₀.
Come si verifica un limite con la definizione?
Si fissa ε > 0, si scrive la distanza |f(x) − ℓ| e la si maggiora con una costante per |x − x₀|. Se compare un fattore che dipende da x lo si limita restringendo x, per esempio con |x − x₀| < 1, e si sceglie δ come un minimo. Per x² → 9 per x → 3 si ha |x² − 9| = |x − 3|·|x + 3| < 7|x − 3|, e va bene δ = min{1, ε/7}.
Cos'è un punto di accumulazione e perché serve per i limiti?
Un punto x₀ è di accumulazione per il dominio A se in ogni suo intorno ci sono punti di A diversi da x₀: ci si può avvicinare a x₀ restando nel dominio. Solo lì il limite ha senso. Per √x il punto 0 è di accumulazione (ci si avvicina da destra), il punto −1 no; nei punti isolati del dominio il limite non si calcola.
Quando esiste il limite di una funzione in un punto?
Se ci si può avvicinare a x₀ da entrambi i lati, il limite esiste e vale ℓ se e solo se il limite destro e il limite sinistro esistono e sono entrambi uguali a ℓ. Per |x|/x in 0 valgono 1 e −1, quindi il limite non esiste; per la parte intera, in ogni numero intero k valgono k − 1 e k.
Quando un limite non esiste?
I casi tipici sono tre: il limite destro e il sinistro sono diversi, come per |x|/x in 0; la funzione oscilla senza avvicinarsi a nessun valore, come sin(1/x) vicino a 0; la funzione salta in continuazione, come la funzione di Dirichlet, che vale 1 sui razionali e 0 sugli irrazionali e non ha limite in nessun punto.
Come si dimostra che un limite non esiste?
Con il metodo delle due successioni: si cercano due successioni che tendono a x₀, con termini diversi da x₀, su cui f tende a due valori diversi. Per sin(1/x) in 0, lungo xₙ = 1/(π/2 + 2nπ) la funzione vale sempre 1, lungo yₙ = 1/(3π/2 + 2nπ) vale sempre −1. Per il criterio con le successioni, se il limite esistesse le due successioni dovrebbero dare lo stesso valore.
Continua a studiare
Calcolo dei limiti: tecniche, scaletta per le forme indeterminate ed esercizi svolti
Il metodo completo per calcolare un limite: la sostituzione diretta, una scaletta per scegliere la tecnica, la scomposizione con Ruffini per la forma 0/0, il confronto dei gradi all'infinito, la razionalizzazione e la trappola di √(x²) con x negativo, il cambio di variabile, i limiti destro e sinistro con valori assoluti e funzioni a tratti, esponenziali e logaritmi, quando passare ai limiti notevoli o a de l'Hôpital, gli errori più comuni e sei esercizi svolti.
Punti di discontinuità: prima, seconda e terza specie, esempi ed esercizi svolti
Dove si cercano i punti di discontinuità e perché solo nei punti di accumulazione del dominio, le tre specie con definizione, salto ed esempi (segno, parte intera, arcotangente di 1/x, e alla 1/x, sin(1/x), sin x/x), il prolungamento per continuità, il metodo per gli esercizi con la tabella riassuntiva, funzioni monotone, funzioni di Dirichlet e di Thomae, punti angolosi, gli errori più comuni e sei esercizi svolti.
Teoremi sui limiti: unicità, permanenza del segno, carabinieri e funzione composta
Gli enunciati completi dei teoremi sui limiti, con le dimostrazioni in ε e δ spiegate passo passo: unicità del limite, limitatezza locale, permanenza del segno e il suo corollario, teorema dei carabinieri anche con l'infinito, funzione limitata per infinitesima, limite della funzione composta e cambio di variabile, limiti delle funzioni monotone. Per ogni teorema un controesempio che mostra perché servono le ipotesi, poi gli errori più comuni e sei esercizi svolti.