Serie di potenze e serie di Taylor: raggio di convergenza ed esercizi svolti
Analisi 1 › Seriedi Valentino RoccoAggiornato il 17 min di lettura
In questa pagina
- Le serie di potenze
- Il raggio di convergenza
- Dentro il raggio: continuità, derivate e integrali
- Dalla formula di Taylor alla serie di Taylor
- L’esponenziale e il numero e
- Seno e coseno
- Il logaritmo: integrare la serie geometrica
- L’arcotangente e π
- La serie binomiale
- Una funzione che non è la sua serie di Taylor
- Le serie al lavoro
- Un gioiello: l’esponenziale trasforma le somme in prodotti
- Un po’ di storia
- Gli errori più comuni
- Esercizi svolti
- In sintesi
Una serie di potenze è un «polinomio infinito», La più semplice la conosci già: la serie geometrica , valida per . Con queste serie si scrivono l’esponenziale, il seno, il logaritmo, e si calcolano con la precisione che vuoi; la serie di Taylor dice quale serie corrisponde a una funzione e quando la somma è proprio la funzione. All’esame si chiede l’insieme di convergenza, estremi compresi, oppure una somma o uno sviluppo. In questa pagina vediamo il raggio di convergenza e come calcolarlo, gli estremi, derivate e integrali termine a termine, la serie di Taylor e di Maclaurin, le serie di , seno, coseno, logaritmo e arcotangente con le somme e , la serie binomiale, una funzione che non è la sua serie di Taylor, qualche applicazione, perché , gli errori più comuni e sei esercizi svolti.
Le serie di potenze
Definizione. Dati un punto e una successione di numeri reali , la serie di potenze di centro e coefficienti è
Il caso più frequente è , con le potenze di : . Per ogni fissato è una serie numerica, che può convergere o no. L’insieme degli in cui converge si chiama insieme di convergenza, e lì la somma è una funzione di . Nel centro la serie converge sempre, con somma .
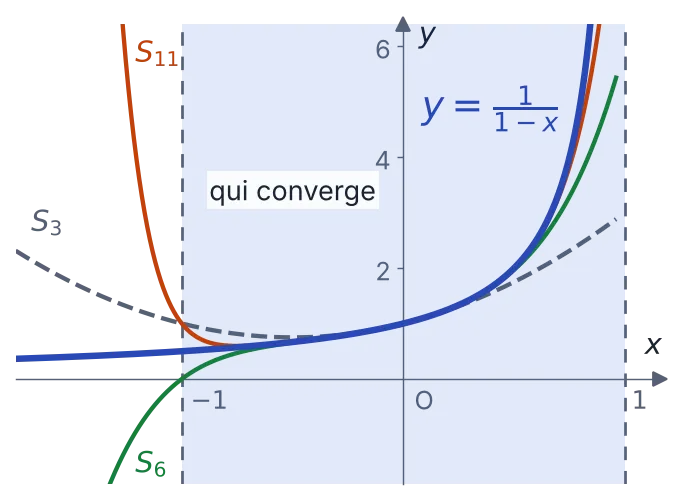
Nella serie geometrica l’insieme di convergenza è . Fuori, la formula ha ancora senso, ma la serie no: con la serie diverge, mentre . Nella figura le somme parziali si avvicinano alla funzione dentro e se ne allontanano fuori.
Il raggio di convergenza
L’insieme di convergenza è sempre un intervallo centrato in . Tutto discende da un lemma, scritto con centro 0.
Lemma. Se converge in un punto , allora converge assolutamente in ogni con .
Perché è vero. In i termini tendono a 0, quindi sono limitati: per ogni . Allora
e è una geometrica convergente: per il confronto la serie dei valori assoluti converge.
Teorema (raggio di convergenza). Per ogni serie di potenze esiste , con , tale che la serie:
- converge assolutamente se ;
- non converge se .
si chiama raggio di convergenza. Negli estremi , quando , può succedere di tutto.
Perché è vero. Sia l’estremo superiore delle distanze dei punti in cui la serie converge. Se , c’è un punto di convergenza più lontano dal centro di , e il lemma dà la convergenza assoluta in , che implica la convergenza. Se , la serie non converge in , altrimenti non sarebbe l’estremo superiore.
L’insieme di convergenza è quindi , più eventualmente uno o entrambi gli estremi; con è il solo centro, con tutto .
Come si calcola il raggio
Teorema (Cauchy-Hadamard). Il raggio di convergenza di è
con le convenzioni e .
Come si legge. è il massimo limite, il più grande dei limiti delle sottosuccessioni (vedi sottosuccessioni e Bolzano-Weierstrass); se la successione ha limite, coincide con il limite. è la derivata -esima di , e , con .
Non lo dimostriamo: quasi sempre esiste il limite vero, e basta questa regola.
Regola pratica. Se , oppure, con definitivamente, , allora , con se e se .
Da dove viene. È il criterio del rapporto o della radice applicato ai valori assoluti dei termini. Con il rapporto, per :
Se la serie converge assolutamente; se i termini non tendono a 0.
Tre casi. In il rapporto è : . In la radice è : . In il rapporto è : .
Attenzione. In mancano le potenze dispari: metà dei coefficienti è zero e il rapporto non si può scrivere. Si applica il criterio ai termini interi:
che è minore di 1 per : .
Gli estremi: può succedere di tutto
In rapporto e radice tendono a 1 e non dicono niente. Tre serie con mostrano tutti i casi:
| serie | estremi buoni | insieme |
|---|---|---|
| nessuno | ||
| solo | ||
| tutti e due |
Nella prima, in i termini valgono e non tendono a 0. Nella seconda, in si ottiene , che converge per il criterio di Leibniz, mentre in , siccome , si ottiene la serie armonica, che diverge. Nella terza i valori assoluti dei termini sono in entrambi gli estremi. Negli estremi la convergenza può essere solo semplice, come nella seconda in .
La scaletta.
- Scrivi la serie come e trova il centro.
- Calcola con rapporto o radice dei coefficienti, o dei termini se mancano potenze.
- Dentro, convergenza assoluta; fuori, niente convergenza.
- Sostituisci e studia le due serie numeriche.
- Scrivi l’insieme, distinguendo convergenza assoluta e semplice.
Dentro il raggio: continuità, derivate e integrali
Teorema (derivazione e integrazione termine a termine). Sia il raggio di e sia la sua somma. In la funzione è continua e derivabile, e derivata e integrale si calcolano termine a termine:
Le due serie nuove hanno lo stesso raggio .
Applicando il teorema alla derivata, poi alla derivata seconda e così via: la somma di una serie di potenze ha derivate di ogni ordine dentro l’intervallo di convergenza. In particolare è continua: una funzione con un salto non è somma di una serie di potenze su un intervallo che contiene il salto. Per i segnali discontinui si usano le serie di seni e coseni dell’analisi di Fourier.
La dimostrazione del teorema usa la convergenza uniforme, che si studia in Analisi 2, e la omettiamo. Che il raggio non cambi si vede però con Cauchy-Hadamard: siccome , la successione ha lo stesso massimo limite di .
Gli estremi invece possono cambiare. converge in ; la sua derivata solo in . Integrando, invece, si può guadagnare un estremo.
Teorema (unicità dei coefficienti). Se per , con , allora
Perché è vero. Deriviamo volte termine a termine: i termini di grado minore di spariscono, quelli di grado maggiore contengono ancora un fattore , e da resta . In si trova .
Quindi una serie di potenze è la serie di Taylor della sua somma, comunque la si trovi (sostituendo, derivando, integrando). E dai coefficienti si leggono le derivate: nella serie dell’arcotangente (la troviamo più avanti) il coefficiente di è , quindi la derivata settima di in 0 vale .
Dalla formula di Taylor alla serie di Taylor
Ora la domanda inversa: data una funzione, qual è la sua serie di potenze?
Definizione. Sia derivabile infinite volte in un intervallo aperto che contiene . La serie di Taylor di di centro è
Con si chiama serie di Maclaurin (nei libri italiani anche McLaurin).
Le sue somme parziali sono i polinomi di Taylor della formula di Taylor, e è il resto (da non confondere con il raggio ). Quindi:
Teorema. La serie di Taylor di converge a in un punto se e solo se per .
Per controllarlo si usa il resto di Lagrange: se è derivabile volte in un intervallo aperto che contiene e , esiste (la lettera greca «csi») strettamente compreso tra e tale che
L’esponenziale e il numero e
Tutte le derivate di sono , e in 0 valgono 1: la serie di Maclaurin è . Fissato , il resto di Lagrange è con tra 0 e , e siccome :
perché il fattoriale batte ogni esponenziale: per ogni . Quindi:
Con si ottiene , la seconda definizione del numero di Nepero, che nelle successioni monotone si dimostra in un altro modo. Con :
Seno e coseno
Le derivate di e sono sempre o , quindi in valore assoluto non superano 1. Il resto di Lagrange è al massimo , che tende a 0. Quindi, per ogni , in radianti:
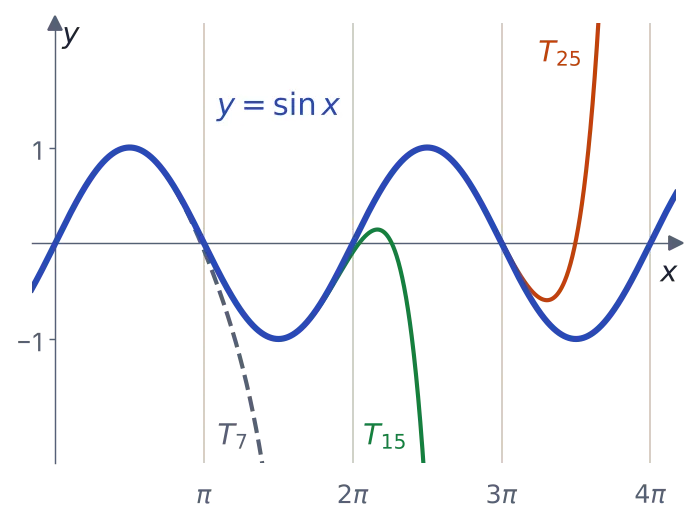
Più è lontano da 0, più termini servono. Nella figura le somme parziali di grado 7, 15 e 25 seguono il seno fino a circa , e , poi scappano all’infinito.
Il logaritmo: integrare la serie geometrica
Per il resto di Lagrange è scomodo: conviene integrare. Per , la geometrica di ragione dà
Integrando termine a termine da 0 a , con , a sinistra si ottiene :
con raggio 1. In si ottiene , che diverge; in la serie armonica a segni alterni, che converge per Leibniz. Integrando abbiamo guadagnato un estremo: la geometrica converge in , la serie del logaritmo in .
L’estremo x = 1 e la somma ln 2
Che in la somma sia proprio non segue dal teorema, che vale solo dentro l’intervallo. Usiamo la somma geometrica finita con , valida per ogni :
Integriamo da 0 a 1: gli addendi ora sono in numero finito.
L’ultimo integrale è l’errore, e siccome su :
Quindi le somme parziali tendono a :
In conclusione:
La funzione esiste per ogni , ma per i termini non tendono a 0: la serie diverge.
Una serie più veloce per ln 2. Con dieci termini di l’errore è ancora circa . Con , siccome ,
e con dieci termini l’errore è già minore di un decimillesimo.
L’arcotangente e π
Stesso metodo con la geometrica di ragione : per
Siccome la derivata dell’arcotangente è , integrando da 0 a :
con raggio 1. Negli estremi la serie converge per Leibniz, e con la somma geometrica finita, come per il logaritmo, si trova
con l’integrale compreso tra 0 e . Quindi l’uguaglianza vale in tutto (in per simmetria, perché sono funzioni dispari), e in dà la serie di Leibniz:
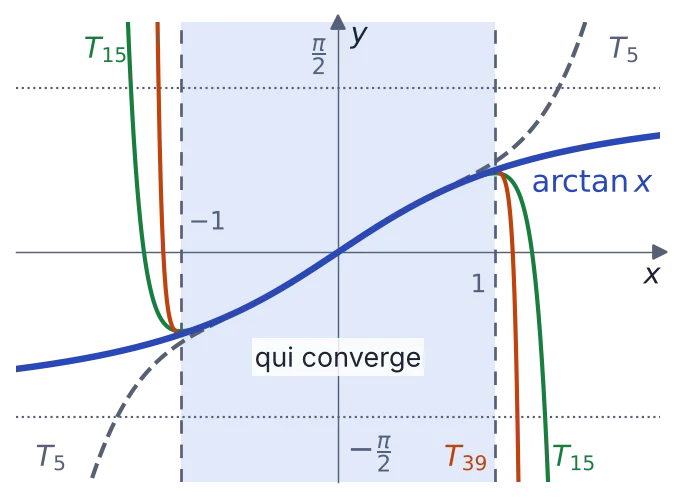
Una sorpresa: l’arcotangente è derivabile infinite volte su tutta la retta, eppure la sua serie ha raggio 1, e fuori da le somme parziali esplodono. Il motivo si capisce con i numeri complessi: si annulla in , a distanza 1 dall’origine.
Quanto è lenta la serie di Leibniz. Dopo termini l’errore su è circa : per con un errore minore di servirebbe una decina di miliardi di termini. Meglio usare l’arcotangente in punti piccoli: nel 1706 John Machin calcolò cento decimali di con la formula
Con ogni termine è circa 25 volte più piccolo del precedente: bastano 7 termini della prima serie e 2 della seconda per avere con un errore minore di .
La serie binomiale
Con una dimostrazione più lunga, che omettiamo, vale la serie trovata da Newton: per ogni reale e per
con i coefficienti binomiali generalizzati
Se è naturale, da in poi i coefficienti sono nulli: è il binomio di Newton. Altrimenti il rapporto dei coefficienti è , e il raggio è 1. Con :
e con quattro termini , contro il valore vero
Una funzione che non è la sua serie di Taylor
Una funzione con infinite derivate è sempre uguale alla sua serie di Taylor? No. Il controesempio classico è
Per ogni derivata è un polinomio in moltiplicato per , come , e l’esponenziale va a zero più in fretta di ogni potenza di . Da qui si dimostra che in 0 le derivate di ogni ordine esistono e valgono tutte zero. La prima, con :
La serie di Maclaurin di è la serie nulla: converge per ogni , ma a 0, mentre per . Il resto è , che non tende a 0. La funzione è così piatta vicino all’origine che nessun polinomio se ne accorge: .
Funzioni analitiche. Una funzione è analitica in se, in tutto un intorno di , è la somma di una serie di potenze di centro , cioè della sua serie di Taylor. Polinomi, , , , , e sono analitiche in ogni punto interno al loro dominio; la qui sopra non lo è in 0. Per questo si controlla il resto, oppure si ricava la serie da serie già note.
Le serie al lavoro
Un integrale che non si sa calcolare
La funzione non ha primitive elementari, e nell’integrale definito avevamo solo stimato il suo integrale su . Mettendo al posto di nella serie dell’esponenziale:
con raggio . Integrando termine a termine su :
È una serie a segni alterni con valori assoluti decrescenti e infinitesimi: per Leibniz l’errore è minore del primo termine trascurato. Fermandoci a , l’errore è minore di :
per eccesso, perché il primo termine trascurato è negativo. Il valore vero è
Limiti e derivate in un colpo solo
Dividendo per la serie del seno, per :
A destra c’è una serie con raggio che in 0 vale 1: la funzione uguale a per e a 1 in 0 ha derivate di ogni ordine, date dai coefficienti: e , senza rapporti incrementali.
Allo stesso modo, dalla serie dell’arcotangente, per
A destra c’è una serie di potenze, continua in 0: il limite per è il suo valore in 0, cioè .
Somme di serie numeriche
Derivando la geometrica termine a termine, e poi moltiplicando per , per :
Con si ritrova , che nel criterio del rapporto avevamo sommato con un trucco; con si ottiene .
Un gioiello: l’esponenziale trasforma le somme in prodotti
Teorema. Per ogni vale .
Dimostrazione
Se, come in molti libri, si definisce con la sua serie, questa proprietà va dimostrata dalla serie. Moltiplichiamo le serie di e di raccogliendo i termini di grado totale : è il prodotto alla Cauchy, che converge al prodotto delle somme per il teorema di Mertens, visto nella convergenza assoluta, perché le due serie convergono assolutamente. Il termine di grado è
perché e l’ultima somma è il binomio di Newton. Quindi . Con si trova : l’esponenziale non si annulla mai.
Un po’ di storia
Le prime serie per seno, coseno e arcotangente sono attribuite all’indiano Madhava, attivo in Kerala attorno al 1400, e ci sono note da testi della sua scuola di un secolo dopo. In Europa James Gregory trovò la serie dell’arcotangente nel 1671 e Leibniz, in modo indipendente, quella di tra il 1673 e il 1674. Newton trovò la serie binomiale attorno al 1665 e la descrisse nel 1676 in una lettera destinata a Leibniz. Brook Taylor pubblicò la sua formula nel 1715; Colin Maclaurin usò il caso nel 1742, attribuendolo a Taylor. Cauchy diede nel 1821 la formula del raggio, riscoperta da Hadamard nel 1888, e nel 1823 mostrò con che una funzione può non essere la sua serie di Taylor.
Gli errori più comuni
- Dimenticare gli estremi. In rapporto e radice tendono a 1: si sostituisce e si studia.
- Scrivere R = L invece di R = 1/L. In il rapporto tende a 3, ma il raggio è .
- Dimenticare il centro. con converge attorno a 2, non attorno a 0.
- Usare il rapporto dei coefficienti quando mancano delle potenze. Con si applica il rapporto ai termini interi.
- Credere che la serie converga dove è definita la funzione. esiste ovunque, ma la sua serie converge solo in .
- Pensare che derivando o integrando l’insieme di convergenza resti uguale. Resta il raggio; gli estremi vanno ricontrollati.
- Credere che ogni funzione con infinite derivate sia la sua serie di Taylor. è il controesempio: il resto deve tendere a 0.
- Sostituire fuori dall’insieme di convergenza. Per si raccoglie prima 4: la serie di vale solo per .
Esercizi svolti
1. Raggio e intervallo di convergenza
Testo. Trova il raggio e l’insieme di convergenza di .
Il rapporto dei coefficienti, con :
Quindi , non 3. Negli estremi : in la serie diventa , che converge per confronto asintotico con ; in diventa , con gli stessi valori assoluti. L’insieme di convergenza è , con convergenza assoluta ovunque.
2. Un centro diverso da zero e le potenze pari
Testo. Trova l’insieme di convergenza di e calcolane la somma.
Il centro è e compaiono solo le potenze pari di : il rapporto si applica ai termini. Per :
Il limite è minore di 1 se , cioè : il raggio è 2. Negli estremi , quindi e si ottiene la serie armonica: diverge in tutti e due. L’insieme di convergenza è .
Per la somma poniamo . Dalla serie del logaritmo con al posto di , , quindi
perché . Controllo: in la serie è e la formula dà .
3. Una somma con la geometrica derivata
Testo. Calcola per e deduci il valore di .
Partiamo da , con raggio 1, e deriviamo ancora termine a termine:
Con la regola del quoziente, semplificando un fattore :
Moltiplicando per :
Con , che sta dentro l’intervallo:
Controllo: i primi cinque termini, , danno già circa .
4. La serie di una funzione composta
Testo. Scrivi la serie di Maclaurin di , trova il suo insieme di convergenza e calcola .
Raccogliamo 4 per arrivare a :
La serie del logaritmo vale per . Con , cioè :
La condizione equivale a , cioè ; per si ha e i termini non tendono a 0. Il raggio è 2 e l’insieme di convergenza è ; negli estremi e la somma vale .
Per l’unicità dei coefficienti questa è la serie di Taylor di , e il coefficiente di è :
5. Un integrale con l’errore garantito
Testo. Calcola con un errore minore di .
La funzione non ha primitive elementari, come ricordato nell’integrale indefinito. Mettendo al posto di nella serie del seno:
con raggio . Integriamo termine a termine su , con :
Segni alterni e valori assoluti decrescenti verso 0: vale la stima di Leibniz. Serve un primo termine trascurato minore di : è troppo grande, va bene. Bastano tre termini:
Il primo termine trascurato è negativo, quindi l’approssimazione è per eccesso, con un errore minore di : l’integrale sta tra e . Il valore vero è
6. Vero o falso
Testo. Di’ se ogni affermazione è vera o falsa, motivando.
- Se converge in , converge assolutamente in .
- Se converge in , converge anche in .
- e hanno lo stesso insieme di convergenza.
- Se ha derivate di ogni ordine su , la sua serie di Maclaurin converge a almeno vicino a 0.
- Se per , allora .
1. Vero. È il lemma: .
2. Falso. La seconda serie della tabella, , converge in e diverge in .
3. Falso. Hanno lo stesso raggio, non sempre gli stessi estremi: converge in , la sua derivata solo in .
4. Falso. Per , estesa con 0 in , la serie di Maclaurin è nulla e coincide con solo in 0.
5. Vero. Per l’unicità dei coefficienti è la serie di Taylor del seno, e .
In sintesi
- Una serie di potenze converge assolutamente per e non converge per ; gli estremi si studiano a parte.
- ; in pratica , con limite di o di .
- Dentro l’intervallo la somma ha derivate di ogni ordine e si deriva e integra termine a termine con lo stesso raggio; .
- La serie di Taylor converge a se e solo se : con il resto di Lagrange vale per , e su tutto .
- Integrando la geometrica: per e per , da cui e .
- ha tutte le derivate nulle in 0: non ogni funzione con infinite derivate è analitica.
- , e moltiplicando le serie (prodotto alla Cauchy) si ritrova .
Hai finito la teoria del capitolo, e del programma di Analisi 1: mettiti alla prova con gli esercizi svolti sulle serie.
Domande frequenti
Cos'è il raggio di convergenza di una serie di potenze?
È il numero R, tra 0 e +∞, tale che la serie Σ aₙ(x − x₀)ⁿ converge assolutamente per |x − x₀| < R e non converge per |x − x₀| > R. L'insieme di convergenza è quindi un intervallo centrato in x₀. Negli estremi x₀ − R e x₀ + R può succedere di tutto, e vanno studiati a parte.
Come si calcola il raggio di convergenza?
Se il rapporto |aₙ₊₁/aₙ| tra due coefficienti consecutivi, oppure la radice n-esima di |aₙ|, tende a un limite L, il raggio è R = 1/L, con R = +∞ se L = 0 e R = 0 se L = +∞. In generale vale la formula di Cauchy-Hadamard, 1/R = lim sup della radice n-esima di |aₙ|. Se mancano delle potenze, come in Σ x²ⁿ/4ⁿ, si usa il rapporto sui termini interi.
Cosa succede negli estremi dell'intervallo di convergenza?
Può succedere di tutto: la serie può convergere in entrambi, in uno solo o in nessuno. Negli estremi rapporto e radice tendono a 1 e non dicono niente, quindi si sostituisce x = x₀ ± R e si studiano le due serie numeriche con la condizione necessaria, il confronto o il criterio di Leibniz.
Che differenza c'è tra formula di Taylor e serie di Taylor?
La formula di Taylor approssima una funzione con un polinomio di grado n più un resto. La serie di Taylor è la somma infinita di tutti i termini, per n che va all'infinito. La serie è uguale alla funzione esattamente nei punti in cui il resto tende a 0: per eˣ, sin x e cos x succede per ogni x.
Che differenza c'è tra serie di Taylor e serie di Maclaurin?
Nessuna, a parte il centro: la serie di Maclaurin è la serie di Taylor con centro x₀ = 0, quindi usa le potenze di x invece di quelle di x − x₀. Nei libri italiani si trova scritta anche McLaurin o Mac Laurin.
Una funzione è sempre uguale alla sua serie di Taylor?
No. La funzione che vale e elevato a −1/x² per x ≠ 0 e 0 in x = 0 ha derivate di ogni ordine, tutte nulle in 0: la sua serie di Maclaurin è la serie nulla, che converge ovunque ma coincide con la funzione solo in 0. Per dire che f è uguale alla sua serie bisogna dimostrare che il resto tende a 0.
Si può derivare e integrare una serie di potenze termine a termine?
Sì, dentro l'intervallo di convergenza: la derivata e l'integrale della somma si ottengono derivando o integrando ogni potenza, come per un polinomio, e le serie che si ottengono hanno lo stesso raggio. Gli estremi invece possono cambiare. Così, integrando la serie geometrica, si ricavano le serie di ln(1 + x) e di arctan x.
Continua a studiare
Criterio del rapporto e della radice per le serie: dimostrazioni, esempi ed esercizi
Come si confronta una serie con una serie geometrica: il criterio del rapporto di d'Alembert e quello della radice di Cauchy con le dimostrazioni, la versione con le disuguaglianze, perché con ℓ = 1 non si conclude niente, quale dei due criteri è più forte, le serie con termini di segno qualunque e con un parametro x, la scaletta per scegliere il criterio, gli errori più comuni e sei esercizi svolti.
Gradi e radianti: cos'è un radiante, conversione, arco e area del settore circolare
Il radiante spiegato semplice: gradi, primi e secondi, cos'è un radiante e perché un giro vale 2π, la conversione da gradi a radianti e viceversa, la tabella degli angoli notevoli, la lunghezza di un arco e l'area di un settore circolare, gli angoli orientati e maggiori di un giro, in che quadrante cade un angolo in radianti, perché in Analisi si usano i radianti, la calcolatrice in DEG e RAD, gli errori più comuni e sei esercizi svolti.
Applicazioni degli integrali: volume dei solidi di rotazione, lunghezze ed esercizi
Il metodo «affetta e somma» che sta dietro a tutte le applicazioni degli integrali: il volume per sezioni e il principio di Cavalieri, il volume dei solidi di rotazione con dischi, rondelle e gusci, il teorema di Pappo-Guldino, la lunghezza di una curva anche in forma parametrica, le superfici di rotazione, la tromba di Torricelli, valore medio e valore efficace, lavoro, spazio percorso e centro di massa, gli errori più comuni e sei esercizi svolti.